<?xml version="1.0" encoding="UTF-8"?>
<feed xmlns="http://www.w3.org/2005/Atom"  xmlns:media="http://search.yahoo.com/mrss/" xmlns:dc="http://purl.org/dc/elements/1.1/" xmlns:itunes="http://www.itunes.com/dtds/podcast-1.0.dtd" xmlns:geo="http://www.w3.org/2003/01/geo/wgs84_pos#" xmlns:georss="http://www.georss.org/georss" xmlns:photo="http://www.pheed.com/pheed/">
 <title>hervecausse</title>
 <subtitle><![CDATA[Professeur d'Université, Hervé CAUSSE a la pratique du Barreau et de la consultation. Il est spécialiste de droit des affaires. Direct Droit #directdroit analyse les procédures, cas de responsabilité, contrats et institutions du monde économique. Justiciables, consommateurs ou professionnels, professionnels du droit, juristes divers et étudiants suivent ainsi quelques problèmes du moment et les pistes de solutions.]]></subtitle>
 <link rel="alternate" type="text/html" href="https://www.hervecausse.info" />
 <link rel="self" type="text/xml" href="https://www.hervecausse.info/xml/atom.xml" />
 <id>https://www.hervecausse.info/</id>
 <updated>2026-09-04T22:49:23+02:00</updated>
 <generator uri="http://www.wmaker.net">Webzine Maker</generator>
  <icon>https://www.hervecausse.info/favicon.ico</icon>
  <logo>https://www.hervecausse.info/var/style/logo.jpg?v=1787489029</logo>
  <entry>
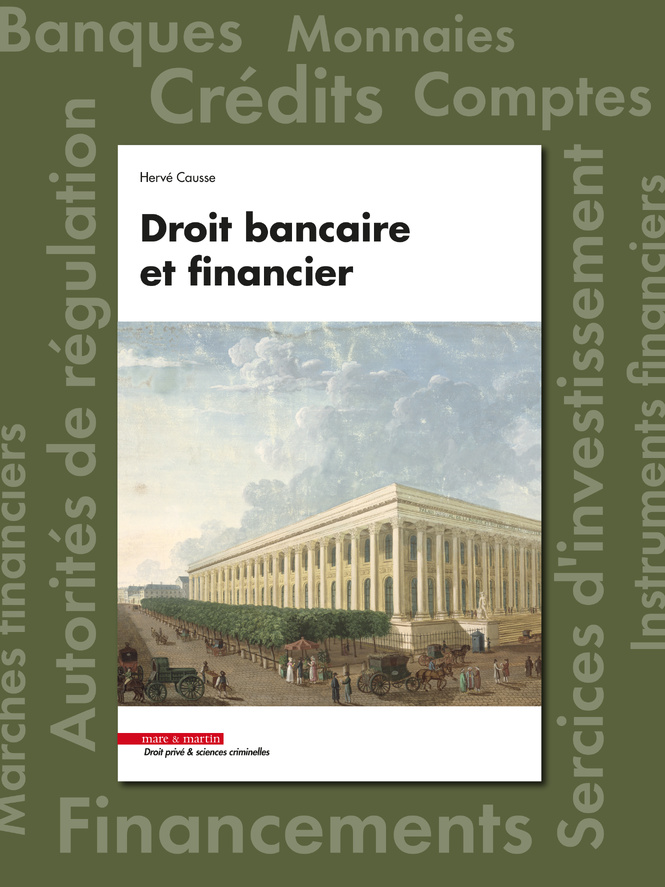
   <title>Droit bancaire et financier, mare &amp; martin, 2026, 960 p. </title>
   <updated>2026-08-20T11:21:00+02:00</updated>
   <id>https://www.hervecausse.info/Droit-bancaire-et-financier-mare-martin-2026-960-p_a2424.html</id>
   <category term="Commercial, consommation et concurrence" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/97432694-67856213.jpg</photo:imgsrc>
   <published>2026-08-20T11:20:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/97432694-67856213.jpg?v=1784722786" alt="Droit bancaire et financier, mare &amp; martin, 2026, 960 p. " title="Droit bancaire et financier, mare &amp; martin, 2026, 960 p. " />
     </div>
     <div>
      Au milieu de cent paysages positivistes coulent quelques rivières doctrinales...        <br />
              <br />
       Publication le 20 août 2026 : <a class="link" href="https://www.mareetmartin.com/livre/droit-bancaire-et-financier-1">Lien vers l'éditeur</a>
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/97432694-67856235.jpg?v=1784727241" alt="Droit bancaire et financier, mare &amp; martin, 2026, 960 p. " title="Droit bancaire et financier, mare &amp; martin, 2026, 960 p. " />
     </div>
     <div>
      Les grands thèmes de l'ouvrage !
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/97432694-67935996.jpg?v=1785746031" alt="Droit bancaire et financier, mare &amp; martin, 2026, 960 p. " title="Droit bancaire et financier, mare &amp; martin, 2026, 960 p. " />
     </div>
     <div>
      
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Droit-bancaire-et-financier-mare-martin-2026-960-p_a2424.html" />
  </entry>
  <entry>
   <title>Le législateur ne peut pas décréter des services bancaires gratuits (DC QPC 26 juin 2026) : vive la liberté d'entreprendre, la liberté contractuelle et donc le droit de facturer.</title>
   <updated>2026-08-20T08:34:00+02:00</updated>
   <id>https://www.hervecausse.info/Le-legislateur-ne-peut-pas-decreter-des-services-bancaires-gratuits-DC-QPC-26-juin-2026-vive-la-liberte-d-entreprendre_a2420.html</id>
   <category term="Droit bancaire-monétaire" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/97168292-67832679.jpg</photo:imgsrc>
   <published>2026-08-20T08:33:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; float:left; padding-right: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/97168292-67692838.jpg?v=1784452238" alt="Le législateur ne peut pas décréter des services bancaires gratuits (DC QPC 26 juin 2026) : vive la liberté d'entreprendre, la liberté contractuelle et donc le droit de facturer." title="Le législateur ne peut pas décréter des services bancaires gratuits (DC QPC 26 juin 2026) : vive la liberté d'entreprendre, la liberté contractuelle et donc le droit de facturer." />
     </div>
     <div>
      La liberté contractuelle existe encore pour les banques et en réalité pour les trente professionnels régis par le Code monétaire et financier. Qu'on se le dise ! Et ce malgré des centaines d'articles très contraignants. Il me plaît de vous renvoyer à mon ouvrage (Droit bancaire et financier, mare &amp; martin, 2026, p. 427, n°796, à paraître, la décision a pris place dans un paragraphe dont le titre noyé est &quot;Services payants&quot;). Insister sur la notion de services tout le long de cet ouvrage permet ce réalisme : les entreprises ne vivent qu'en pouvant facturer leurs produits et services.       <br />
              <br />
       Le législateur ne peut pas décréter des services gratuits, dans le charabia qui vise &quot;les frais&quot;, comme surligné sur l'image (DC QPC 26 juin 2026). La loi ne peut pas inventer le travail qui ne paye pas ! Bon, ce début de phrase est formellement faux , le droit au compte qui permet une douzaine de services gratuits la dénie ; sauf qu'il s'agit d'une exception avec une motivation profonde (la bancarisation du monde oblige à disposer d'un compte).       <br />
              <br />
       On passe sur les circonstances malheureuses de l'affaire (le législateur ne doit pas faire une loi pour un cas qui fait le buzz, il faut plus de recul et de sang-froid) ; les banques ne sont pas parfaites mais on peut en changer et certaines ont des &quot;frais&quot; (des prix ou commissions pour leur services très bas). On s'en tient au renvoi par le Conseil d’État (arrêt ci-dessous).       <br />
              <br />
       Il n'y a rien à dire sinon que les banques et autres entités ayant des activités économiques bénéficient de la liberté contractuelle dans les limites classiques (notamment les dispositions d'ordre public) et dans celles des limites prudentielles, soit du respect des ratios du bilan (disons les accords de Bâle pour ceux qui voient...). On connaît maintenant un peu l'affaire dans le public : les exigences limitent parfois le volume d'affaires, on pense aux crédits immobiliers, en sorte qu'il y a une atteinte indirecte à la liberté contractuelle.       <br />
              <br />
       Voilà le plan à retenir pour relater (en deux parties !) la situation de la liberté contractuelle, encore que la seconde limite invite à spécialement respecter la première : on ne peut pas diriger tous les volumes et types d'affaires, avec des ratios prudentiels du bilan, et de surcroît imposer des règles tatillonnes. On n'est plus, sinon, dans une société de liberté. Mais plutôt soviétique...       <br />
              <br />
       C'est pourtant ce qui se passe, les banques se laissent faire : elles négocient des compensations avec le pouvoir, c'est une mauvaise méthode car rien ne vaut la liberté. Et la doctrine manque de le dire car elle adore quant à elle commenter des textes toujours plus techniques et entonner le chant si empathique de la protection du client au nombre infini de couplets...       <br />
              <br />
       La liberté contractuelle consiste à pouvoir fixer ses prix pour telle prestation. Ces prix doivent être annoncés et le Code monétaire et financier comporte cette exigence qui remonte, en vérité, à 1984 : il n'y pas de &quot;frais bancaires&quot; comme déjà des premiers commentaires le disent, il y a des prix stipulés et consignés dans une plaquette informant précisément les clients (et les futurs clients) (sur ce mécanisme de tarifs mis à jour annuellement : H. Causse, <span style="font-style:italic">Droit bancaire et financier</span>, mare et matin, 2026, p. et n° ).        <br />
              <br />
       La seconde grande chose à dire, à suivre la décision, est que la liberté contractuelle est attachée à la liberté d'entreprendre ; cela renforce cette liberté qui, si elle trône dans le Code civil, ce qui fait plaisir au privatiste, a une force discutée. Mais cette consécration constitutionnelle en demi-teinte est plus nette quand elle est attachée, comme ici, à la liberté d'entreprendre. Ce qui est le cas ici et comme le fait le Conseil constitutionnel depuis longtemps, et à période régulière.       <br />
              <br />
       Dans la foulée, on doit traduire l'idée ou ces trois idées (deux libertés et leur lien). En effet, la liberté contractuelle emporte nécessairement avec elle la liberté non pas de prélever des frais bancaires, langue non juridique, journalistique, langage finalement faux, mais elle permet de stipuler des services et les tarifs dus selon ces services, elle permet de stipuler les prix ; elle emporte donc le droit de facturer.        <br />
              <br />
       Le législateur ne peut pas décréter des services bancaires gratuits ou, plus exactement, s'il le peut, il doit le faire sous diverses contraintes constitutionnelles et des motivations spéciales et donc avec précaution : c'est déjà une atteinte notable aux entreprises, ici les banques mais cela concerne tous les teneurs de compte (dont les établissements de paiement). On ne s'en rend plus compte tant les entreprises sont écrasées par les normes, des normes que le secteur public ne sait même pas lui-même respecter...       <br />
              <br />
       Le pays est foncièrement socialiste et personne ne réalise que tout ce qui nous entoure, ou presque, est fabriqué par les entreprises... Au Conseil constitutionnel la flamme de la liberté pour les entreprises n'est pas éteinte, mais elle n'est pas vaillante. La liberté d'entreprendre et la liberté contractuelle sont souvent utilisées, pour une censure constitutionnelle, pour des textes très spéciaux qui n'évoquent pas la substance de la liberté d'entreprendre : l'initiative, la création, le contrat, les prix...        <br />
              <br />
       Un auteur qui s'interrogeait sur le caractère fondamental de la liberté d'entreprendre relevait, il y a à peine quelques années, une dizaine de censures. Et nous ajoutons, une seconde fois, censures parfois intervenues dans des circonstances spéciales qui évoquent mal la nécessité de renforcer la liberté d'entreprendre pour sauver le droit de l'entreprise (et d'autres..., on doit sans doute dire le droit économique).         <br />
              <br />
       En l'espèce, la consécration est intéressante puisqu'elle montre que la liberté d'entreprendre irrigue la liberté contractuelle laquelle irrigue la liberté des prix... qu'une décision d'un État d'une idéologie rampante socialiste (les dettes publiques qui risquent de noue conduire à la faillite le montrent...) ne parvienne pas à citer la liberté des prix qu'il s'est acharné à dénier depuis des années (comme si la concurrence n'existait pas et ne permettait pas de changer de fromager !).       <br />
              <br />
       La consécration manque de force et oublie le contexte ultra-réglementaire de la banque qui justifierait une attention plus précise encore : mieux préserver la liberté contractuelle. On s'en expliquera ici ou ailleurs plus en détail, car cette décision est une des rares actualités qui élève le débat sans enterrer le droit bancaire et financier dans les alinéas des règles du crédit à la consommation ou des escroqués numériques qui se disent victimes de leurs banques... La matière a en charge la monnaie, le financement de l'économie, la stabilité financière, la gestion des marchés.... bref la finance, soit des choses majeures de l'économie et de la vie économique et il ne faut donc pas l'engoncer dans une technicité qui fait oublier l'essentiel.        <br />
              <br />
       Rendez-vous dans quelques semaines, ici ou ailleurs : contrairement à ce que nous avons dit plus haut, il y a tout de même pas mal à dire, et on verra déjà si le Conseil d’État parle seulement en termes de &quot;liberté d'entreprendre&quot; ou s'il utilisera la notion de liberté du commerce et de l'industrie (sur cette dernière : D. Linotte, D. Piette er R. Romi, <span style="font-style:italic">Droit public économique</span>, LexisNexis, 2022, p. 95, n° 310 et s., et sur dix pages).       <br />
              <br />
       Alors on peut dire au Conseil constitutionnel : bien mais peut mieux faire.       <br />
              <br />
       
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/97168292-67832679.jpg?v=1784450530" alt="Le législateur ne peut pas décréter des services bancaires gratuits (DC QPC 26 juin 2026) : vive la liberté d'entreprendre, la liberté contractuelle et donc le droit de facturer." title="Le législateur ne peut pas décréter des services bancaires gratuits (DC QPC 26 juin 2026) : vive la liberté d'entreprendre, la liberté contractuelle et donc le droit de facturer." />
     </div>
     <div>
      __________________________       <br />
              <br />
       <a class="link" href="https://www.economie.gouv.fr/daj/encadrement-des-frais-bancaires-sur-succession-le-conseil-constitutionnel-valide-leur-plafonnement-mais-pas-leur-gratuite">Réaction du gouvernement suite à cette déclaration d'inconstitutionnalité</a>       <br />
              <br />
       __________________________
     </div>
     <br style="clear:both;"/>
     <div>
      ________________________       <br />
              <br />
       DC QPC 26 juin 2026       <br />
       ________________________       <br />
              <br />
       LE CONSEIL CONSTITUTIONNEL A ÉTÉ SAISI le 10 avril 2026 par le Conseil d'État (décision n° 508982 du même jour), dans les conditions prévues à l'article 61-1 de la Constitution, d'une question prioritaire de constitutionnalité. Cette question a été posée pour la Caisse d'Épargne Grand Est Europe par la SCP Célice, Texidor, Perier, avocat au Conseil d'État et à la Cour de cassation. Elle a été enregistrée au secrétariat général du Conseil constitutionnel sous le n° 2026-1207 QPC. Elle est relative à la conformité aux droits et libertés que la Constitution garantit de l'article L. 312-1-4-1 du code monétaire et financier, dans sa rédaction résultant de la loi n° 2025-415 du 13 mai 2025 visant à réduire et à encadrer les frais bancaires sur succession.       <br />
              <br />
       Au vu des textes suivants :       <br />
              <br />
       - la Constitution ;       <br />
              <br />
       - l'ordonnance n° 58-1067 du 7 novembre 1958 portant loi organique sur le Conseil constitutionnel ;       <br />
              <br />
       - le code monétaire et financier ;       <br />
              <br />
       - la loi n° 2025-415 du 13 mai 2025 visant à réduire et à encadrer les frais bancaires sur succession ;       <br />
              <br />
       - le règlement du 4 février 2010 sur la procédure suivie devant le Conseil constitutionnel pour les questions prioritaires de constitutionnalité ;       <br />
              <br />
       Au vu des pièces suivantes :       <br />
              <br />
       - les observations présentées par le Premier ministre, enregistrées le 30 avril 2026 ;       <br />
              <br />
       - les observations présentées pour la requérante par la SCP Célice, Texidor, Perier, enregistrées le 4 mai 2026 ;       <br />
              <br />
       - les secondes observations présentées pour la requérante par la SCP Célice, Texidor, Perier, enregistrées le 18 mai 2026 ;       <br />
              <br />
       - les autres pièces produites et jointes au dossier ;       <br />
              <br />
       Après avoir entendu Me Olivier Texidor, avocat au Conseil d'État et à la Cour de cassation, pour la requérante, et M. Thibault Cayssials, désigné par le Premier ministre, à l'audience publique du 9 juin 2026 ;       <br />
              <br />
       Au vu de la note en délibéré présentée par le Premier ministre, enregistrée le 16 juin 2026 ;       <br />
              <br />
       Et après avoir entendu le rapporteur ;       <br />
              <br />
       LE CONSEIL CONSTITUTIONNEL S'EST FONDÉ SUR CE QUI SUIT :       <br />
              <br />
       1. L'article L. 312-1-4-1 du code monétaire et financier, dans sa rédaction issue de la loi du 13 mai 2025 mentionnée ci-dessus, prévoit :       <br />
              <br />
       « Dans le cadre d'une succession, les opérations portant sur des comptes de dépôt, des comptes sur livret et, à l'exception des produits mentionnés aux sections 6, 6 bis, 6 ter et 7 ter du chapitre Ier du titre II du livre II, des produits d'épargne générale à régime fiscal spécifique du défunt ne font l'objet d'aucuns frais par l'établissement teneur desdits comptes et auprès duquel sont ouverts lesdits produits dans les cas suivants :       <br />
              <br />
       « 1 ° Lorsque l'héritier justifie de sa qualité d'héritier soit par la production d'un acte de notoriété, soit par la production de l'attestation prévue au cinquième alinéa de l'article L. 312-1-4 et que les opérations liées à la succession ne présentent pas de complexité manifeste tenant à l'absence d'héritiers mentionnés au 1 ° de l'article 734 du code civil, à la présence d'un contrat de crédit immobilier en cours à la date du décès, à la nature professionnelle du compte à clôturer, à la constitution de sûretés sur les comptes et les produits d'épargne à clôturer ou à l'existence d'éléments d'extranéité ;       <br />
              <br />
       « 2 ° Lorsque le montant total des soldes des comptes et de la valorisation des produits d'épargne est inférieur au montant fixé par l'arrêté mentionné au 2 ° de l'article L. 312-1-4 du présent code ;       <br />
              <br />
       « 3 ° Lorsque le détenteur des comptes et des produits d'épargne est mineur à la date du décès.       <br />
              <br />
       « Dans les autres cas, les opérations liées à la succession, au sens du premier alinéa du présent article, peuvent donner lieu au prélèvement de frais par l'établissement teneur desdits comptes et auprès duquel sont ouverts lesdits produits.       <br />
              <br />
       « Un décret, pris après avis du Comité consultatif de la législation et de la réglementation financières, détermine les conditions d'application du 1 ° et les modalités de plafonnement des frais pouvant être prélevés en application de l'avant-dernier alinéa du présent article, dans la limite de 1 % du montant total des soldes des comptes et de la valorisation des produits d'épargne du défunt mentionnés au premier alinéa et dans la limite d'un montant fixé par le même décret .       <br />
              <br />
       2. La requérante reproche d'abord à ces dispositions d'imposer, dans certains cas, aux établissements bancaires la gratuité de prestations en matière de succession correspondant pourtant à des diligences réelles, sans que celle-ci ne soit justifiée par un motif d'intérêt général, ni proportionnée à l'objectif poursuivi par le législateur. Elle fait également valoir qu'en prévoyant, dans d'autres cas, le plafonnement des frais bancaires sur succession à hauteur de 1 % des soldes des comptes du défunt, ces dispositions ne permettraient pas aux établissements bancaires d'en retirer une rémunération suffisante. Il en résulterait une méconnaissance de la liberté d'entreprendre, de la liberté contractuelle ainsi que de la garantie des droits.       <br />
              <br />
       3. En outre, selon la requérante, ces dispositions feraient supporter aux établissements bancaires le coût d'une mesure de politique sociale, en méconnaissance du principe d'égalité devant les charges publiques.       <br />
              <br />
       4. Par conséquent, la question prioritaire de constitutionnalité porte sur les mots « ne font l'objet d'aucuns frais » et les mots « dans les cas suivants » figurant au premier alinéa de l'article L. 312-1-4-1 du code monétaire et financier, sur les 1 ° à 3 ° de cet article, ainsi que sur les mots « dans la limite de 1 % du montant total des soldes des comptes et de la valorisation des produits d'épargne du défunt mentionnés au premier alinéa » figurant à son dernier alinéa.       <br />
              <br />
       – Sur le fond :       <br />
              <br />
       5. Il est loisible au législateur d'apporter à la liberté d'entreprendre et à la liberté contractuelle, qui découlent de l'article 4 de la Déclaration des droits de l'homme et du citoyen de 1789, des limitations liées à des exigences constitutionnelles ou justifiées par l'intérêt général, à la condition qu'il n'en résulte pas d'atteintes disproportionnées au regard de l'objectif poursuivi.       <br />
              <br />
       6. Les dispositions contestées de l'article L. 312-1-4-1 du code monétaire et financier prévoient un plafonnement des frais pouvant être prélevés pour certaines opérations bancaires liées à la succession qui sont réalisées par l'établissement de crédit teneur des comptes du défunt et auprès duquel sont ouverts les produits d'épargne de ce dernier. En outre, ces mêmes dispositions prévoient que, dans certains cas, ces opérations ne peuvent donner lieu à aucuns frais.       <br />
              <br />
       7. L'instauration de cas de gratuité ainsi que d'un plafonnement des frais bancaires pouvant être prélevés pour certaines opérations dans le cadre d'une succession limite la liberté des établissements de crédit de fixer les tarifs de leurs prestations et porte ainsi atteinte à la liberté d'entreprendre et à la liberté contractuelle.       <br />
              <br />
       8. Toutefois, en premier lieu, en adoptant ces dispositions, le législateur a entendu encadrer les frais pouvant être prélevés par les établissements de crédit dans le cadre d'une succession afin de protéger les consommateurs contre des pratiques tarifaires abusives. Il a ainsi poursuivi un objectif d'intérêt général.       <br />
              <br />
       9. En deuxième lieu, l'encadrement des frais bancaires prévu par les dispositions contestées ne s'applique qu'aux opérations portant sur les comptes de dépôt, les comptes sur livret et les produits d'épargne générale à régime fiscal spécifique du défunt à l'exception, pour ces derniers, de ceux mentionnés aux sections 6, 6 bis, 6 ter et 7 ter du chapitre Ier du titre II du livre II du code monétaire et financier. Cet encadrement, qui est uniquement applicable aux opérations réalisées dans le cadre du règlement des successions, ne concerne dès lors qu'une part très limitée de l'activité des établissements de crédit.       <br />
              <br />
       10. En dernier lieu, d'une part, le plafonnement des frais, fixé à 1 % du montant total des soldes des comptes et de la valorisation des produits d'épargne du défunt, n'est pas de nature à empêcher les établissements de crédit de couvrir les coûts de revient de telles prestations effectuées dans le cadre des successions. D'autre part, si le législateur a renvoyé à un décret le soin de fixer, dans cette limite, un second plafond en valeur absolue, il appartient au pouvoir réglementaire de fixer son montant à un niveau suffisamment élevé pour éviter les seules tarifications abusives.       <br />
              <br />
       11. Dès lors, les dispositions contestées, en tant qu'elles prévoient un plafonnement des frais bancaires sur succession, ne portent pas à la liberté d'entreprendre et à la liberté contractuelle une atteinte disproportionnée à l'objectif poursuivi.       <br />
              <br />
       12. En revanche, les dispositions contestées prévoient par ailleurs que les opérations réalisées dans le cadre d'une succession par l'établissement teneur des comptes et des produits d'épargne du défunt ne peuvent faire l'objet de frais, d'une part, lorsque l'héritier justifie de sa qualité d'héritier et que les opérations liées à la succession ne présentent pas de complexité manifeste, d'autre part, lorsque le montant total des soldes des comptes et de la valorisation des produits d'épargne est inférieur à un certain montant, enfin lorsque le détenteur des comptes et des produits d'épargne est mineur à la date du décès.       <br />
              <br />
       13. Il est loisible au législateur de prévoir une protection particulière des consommateurs dans de telles situations. Cependant, en interdisant aux établissements de crédit toute facturation des opérations réalisées dans ces trois cas, quel qu'en soit le coût, les dispositions contestées portent, au regard de l'objectif poursuivi, une atteinte disproportionnée à la liberté d'entreprendre et à la liberté contractuelle.       <br />
              <br />
       14. Par conséquent, sans qu'il soit besoin d'examiner les autres griefs, les mots « ne font l'objet d'aucuns frais » et les mots « dans les cas suivants » figurant au premier alinéa de l'article L. 312-1-4-1 du code monétaire et financier, ainsi que les 1 ° à 3 ° de cet article, sont contraires à la Constitution.       <br />
              <br />
       15. Le reste des dispositions contestées, qui ne méconnaît pas, en tout état de cause, la garantie des droits, ni aucun autre droit ou liberté que la Constitution garantit, est conforme à la Constitution.       <br />
              <br />
       – Sur les effets de la déclaration d'inconstitutionnalité :       <br />
              <br />
       16. Selon le deuxième alinéa de l'article 62 de la Constitution : « Une disposition déclarée inconstitutionnelle sur le fondement de l'article 61-1 est abrogée à compter de la publication de la décision du Conseil constitutionnel ou d'une date ultérieure fixée par cette décision. Le Conseil constitutionnel détermine les conditions et limites dans lesquelles les effets que la disposition a produits sont susceptibles d'être remis en cause ». En principe, la déclaration d'inconstitutionnalité doit bénéficier à l'auteur de la question prioritaire de constitutionnalité et la disposition déclarée contraire à la Constitution ne peut être appliquée dans les instances en cours à la date de la publication de la décision du Conseil constitutionnel. Cependant, les dispositions de l'article 62 de la Constitution réservent à ce dernier le pouvoir tant de fixer la date de l'abrogation et de reporter dans le temps ses effets que de prévoir la remise en cause des effets que la disposition a produits avant l'intervention de cette déclaration. Ces mêmes dispositions réservent également au Conseil constitutionnel le pouvoir de s'opposer à l'engagement de la responsabilité de l'État du fait des dispositions déclarées inconstitutionnelles ou d'en déterminer les conditions ou limites particulières.       <br />
              <br />
       17. En l'espèce, aucun motif ne justifie de reporter les effets de la déclaration d'inconstitutionnalité. Celle-ci intervient donc à compter de la date de la publication de la présente décision.       <br />
              <br />
           <b>LE CONSEIL CONSTITUTIONNEL DÉCIDE :</b>       <br />
           Article 1er. - Les mots « ne font l'objet d'aucuns frais » et les mots « dans les cas suivants » figurant au premier alinéa de l'article L. 312-1-4-1 du code monétaire et financier, dans sa rédaction issue de la loi n° 2025-415 du 13 mai 2025 visant à réduire et à encadrer les frais bancaires sur succession, ainsi que les 1 ° à 3 ° du même article, sont contraires à la Constitution.       <br />
           Article 2. - Les mots « dans la limite de 1 % du montant total des soldes des comptes et de la valorisation des produits d'épargne du défunt mentionnés au premier alinéa » figurant au dernier alinéa de l'article L. 312-1-4-1 du code monétaire et financier, dans la même rédaction, sont conformes à la Constitution.       <br />
           Article 3. - La déclaration d'inconstitutionnalité de l'article 1er prend effet dans les conditions fixées au paragraphe 17 de cette décision.       <br />
           Article 4. - Cette décision sera publiée au Journal officiel de la République française et notifiée dans les conditions prévues à l'article 23-11 de l'ordonnance du 7 novembre 1958 susvisée.       <br />
           Jugé par le Conseil constitutionnel dans sa séance du 18 juin 2026, où siégeaient : M. Richard FERRAND, Président, M. Philippe BAS, Mme Jacqueline GOURAULT, Mme Véronique MALBEC, MM. Jacques MÉZARD, François PILLET, François SÉNERS et Mme Laurence VICHNIEVSKY.       <br />
           Rendu public le 19 juin 2026 .       <br />
           JORF n°0143 du 20 juin 2026, texte n° 102       <br />
              <br />
              <br />
       _______________________       <br />
              <br />
       <b>Conseil d'État, 9ème - 10ème chambres réunies, 10/04/2026, 508982, Inédit au recueil Lebon       <br />
       </b>       <br />
       Texte intégral       <br />
       Conseil d'État - 9ème - 10ème chambres réunies       <br />
              <br />
       N° 508982       <br />
              <br />
              <br />
       ECLI : FR:CECHR:2026:508982.20260410       <br />
              <br />
       Inédit au recueil Lebon       <br />
              <br />
       Lecture du vendredi 10 avril 2026       <br />
              <br />
       Rapporteur       <br />
              <br />
       M. Julien Barel       <br />
              <br />
       Rapporteur public       <br />
              <br />
       M. Bastien Lignereux       <br />
              <br />
       Avocat(s)       <br />
              <br />
       SCP CELICE, TEXIDOR, PERIER       <br />
              <br />
       RÉPUBLIQUE FRANCAISE       <br />
       AU NOM DU PEUPLE FRANCAIS       <br />
       Vu la procédure suivante :       <br />
              <br />
       Par un mémoire distinct et un nouveau mémoire, enregistrés les 12 janvier et 18 mars 2026 au secrétariat du contentieux du Conseil d'Etat, la Caisse d'Epargne Grand Est Europe demande au Conseil d'Etat, en application de l'article 23-5 de l'ordonnance n° 58-1067 du 7 novembre 1958, <b>à l'appui de sa requête tendant à l'annulation pour excès de pouvoir du décret n° 2025-813 du 13 août 2025 d'application de la loi n° 2025-415 du 13 mai 2025 visant à réduire et à encadrer les frais bancaires sur succession</b>, de renvoyer au Conseil constitutionnel la question de la conformité aux droits et libertés garantis par la Constitution des dispositions de l'article L. 312-1-4-1 du code monétaire et financier.       <br />
              <br />
       Vu les autres pièces du dossier ;       <br />
              <br />
       Vu :       <br />
       - la Constitution, notamment son préambule et son article 61-1 ;       <br />
       - l'ordonnance n° 58-1067 du 7 novembre 1958 ;       <br />
       - le code monétaire et financier ;       <br />
       - le code de justice administrative ;       <br />
              <br />
       Après avoir entendu en séance publique :       <br />
              <br />
       - le rapport de M. Julien Barel, maître des requêtes en service extraordinaire,       <br />
              <br />
       - les conclusions de M. Bastien Lignereux, rapporteur public ;       <br />
              <br />
       La parole ayant été donnée, après les conclusions, à la SCP Célice, Texidor, Perier, avocat de la Caisse d'Epargne Grand Est Europe ;       <br />
              <br />
              <br />
              <br />
              <br />
       Considérant ce qui suit :       <br />
              <br />
       1. Aux termes du premier alinéa de l'article 23-5 de l'ordonnance du 7 novembre 1958 portant loi organique sur le Conseil constitutionnel : &quot; Le moyen tiré de ce qu'une disposition législative porte atteinte aux droits et libertés garantis par la Constitution peut être soulevé (...) à l'occasion d'une instance devant le Conseil d'Etat (...) &quot;. Il résulte des dispositions de ce même article que le Conseil constitutionnel est saisi de la question prioritaire de constitutionnalité à la triple condition que la disposition contestée soit applicable au litige ou à la procédure, qu'elle n'ait pas déjà été déclarée conforme à la Constitution dans les motifs et le dispositif d'une décision du Conseil constitutionnel, sauf changement des circonstances, et que la question soit nouvelle ou présente un caractère sérieux.       <br />
              <br />
       2. Aux termes de l'article L. 312-1-4-1 du code monétaire et financier : &quot; Dans le cadre d'une succession, les opérations portant sur des comptes de dépôt, des comptes sur livret et, à l'exception des produits mentionnés aux sections 6, 6 bis, 6 ter et 7 ter du chapitre Ier du titre II du livre II, des produits d'épargne générale à régime fiscal spécifique du défunt ne font l'objet d'aucuns frais par l'établissement teneur desdits comptes et auprès duquel sont ouverts lesdits produits dans les cas suivants : / 1° Lorsque l'héritier justifie de sa qualité d'héritier soit par la production d'un acte de notoriété, soit par la production de l'attestation prévue au cinquième alinéa de l'article L. 312-1-4 et que les opérations liées à la succession ne présentent pas de complexité manifeste tenant à l'absence d'héritiers mentionnés au 1° de l'article 734 du code civil, à la présence d'un contrat de crédit immobilier en cours à la date du décès, à la nature professionnelle du compte à clôturer, à la constitution de sûretés sur les comptes et les produits d'épargne à clôturer ou à l'existence d'éléments d'extranéité ; / 2° Lorsque le montant total des soldes des comptes et de la valorisation des produits d'épargne est inférieur au montant fixé par l'arrêté mentionné au 2° de l'article L. 312-1-4 du présent code ; / 3° Lorsque le détenteur des comptes et des produits d'épargne est mineur à la date du décès. / Dans les autres cas, les opérations liées à la succession, au sens du premier alinéa du présent article, peuvent donner lieu au prélèvement de frais par l'établissement teneur desdits comptes et auprès duquel sont ouverts lesdits produits. / Un décret, pris après avis du Comité consultatif de la législation et de la réglementation financières, détermine les conditions d'application du 1° et les modalités de plafonnement des frais pouvant être prélevés en application de l'avant-dernier alinéa du présent article, dans la limite de 1 % du montant total des soldes des comptes et de la valorisation des produits d'épargne du défunt mentionnés au premier alinéa et dans la limite d'un montant fixé par le même décret. &quot;       <br />
              <br />
       3. Il résulte des dispositions citées au point 2 que le dispositif d'encadrement des frais bancaires sur succession qu'elles prévoient institue le plafonnement de ces frais à 1 % du montant total des soldes des comptes et de la valorisation des produits d'épargne inclus dans son champ, sans pouvoir excéder un plafond forfaitaire fixé, par l'article D. 312-1-3 du code monétaire et financier, à 850 euros et, à compter du 1er janvier 2026, à 857 euros. Par exception, bénéficient de la gratuité les opérations liées aux successions réputées ne pas présenter de complexité manifeste si l'héritier justifie de sa qualité selon certaines modalités, à celles dont le montant total des soldes des comptes et de la valorisation des produits d'épargne concernés n'excède pas le plafond en deçà duquel s'applique la procédure simplifiée de clôture d'un compte prévue à l'article L. 312-1-4 du même code, soit, en vertu de l'arrêté du 3 décembre 2024 pris pour son application, 5 965 euros, et enfin, aux successions d'un défunt mineur. Ce dispositif d'encadrement des frais bancaires sur succession ne concerne que les opérations portant sur des comptes de dépôt, des comptes sur livret et des produits d'épargne générale à régime fiscal spécifique, à l'exception des plans d'épargne en actions, des plans d'épargne en actions destinés au financement des petites et moyennes entreprises et des entreprises de taille intermédiaire, des comptes &quot; PME innovation &quot; et des plans d'épargne &quot; avenir climat &quot;. Pour les opérations liées aux successions portant sur les comptes et produits non inclus dans ce dispositif, les frais bancaires sont librement fixés par les établissements.       <br />
              <br />
       4. D'une part, il est loisible au législateur d'apporter à la liberté d'entreprendre et à la liberté contractuelle, qui découlent de l'article 4 de la Déclaration des droits de l'homme et du citoyen de 1789, des limitations liées à des exigences constitutionnelles ou justifiées par l'intérêt général, à la condition qu'il n'en résulte pas d'atteintes disproportionnées au regard de l'objectif poursuivi. D'autre part, aux termes de l'article 13 de la Déclaration des droits de l'homme et du citoyen de 1789 : &quot; Pour l'entretien de la force publique, et pour les dépenses d'administration, une contribution commune est indispensable ; elle doit être également répartie entre tous les citoyens, en raison de leurs facultés &quot;. Si cet article n'interdit pas de faire supporter, pour un motif d'intérêt général, à certaines catégories de personnes des charges particulières, il ne doit pas en résulter de rupture caractérisée de l'égalité devant les charges publiques.       <br />
              <br />
       5. Les dispositions de l'article L. 312-1-4-1 du code monétaire et financier citées au point 2 sont applicables au litige, au sens et pour l'application de l'article 23-5 de l'ordonnance du 7 novembre 1958, et n'ont pas déjà été déclarées conformes à la Constitution par le Conseil constitutionnel. Le moyen tiré de ce qu'elles portent atteinte aux droits et libertés garantis par la Constitution, notamment à la liberté d'entreprendre et à la liberté contractuelle qui découlent de l'article 4 de la Déclaration des droits de l'homme et du citoyen de 1789 et au principe d'égalité devant les charges publiques garanti par son article 13, en particulier en ce que les hypothèses de gratuité qu'elles prévoient ne sont pas justifiées par un objectif d'intérêt général et présentent un caractère disproportionné, soulève une question présentant un caractère sérieux. Par suite, il y a lieu de renvoyer au Conseil constitutionnel la question prioritaire de constitutionnalité dirigée contre ces dispositions.       <br />
              <br />
              <br />
              <br />
              <br />
       D E C I D E :       <br />
       --------------       <br />
       Article 1er : La question de la conformité à la Constitution des dispositions de l'article L. 312-1-4-1 du code monétaire et financier est renvoyée au Conseil constitutionnel.       <br />
       Article 2 : Il est sursis à statuer sur la requête de la Caisse d'Epargne Grand Est Europe jusqu'à ce que le Conseil constitutionnel ait tranché la question de constitutionnalité ainsi soulevée.       <br />
       Article 3 : La présente décision sera notifiée à la Caisse d'Epargne Grand Est Europe, au ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique et au Premier ministre.       <br />
              <br />
       Délibéré à l'issue de la séance du 25 mars 2026 où siégeaient : M. Pierre Collin, président adjoint de la section du contentieux, présidant ; M. Bertrand Dacosta, Mme Anne Egerszegi, présidents de chambre ; M. Nicolas Polge, M. Vincent Daumas, M. Olivier Yeznikian, Mme Rozen Noguellou, M. Christophe Barthélemy, conseillers d'Etat et M. Julien Barel, maître des requêtes en service extraordinaire-rapporteur.       <br />
              <br />
       Rendu le 10 avril 2026.       <br />
              <br />
              <br />
       Le président :       <br />
       Signé : M. Pierre Collin       <br />
       Le rapporteur :       <br />
       Signé : M. Julien Barel       <br />
       La secrétaire :       <br />
       Signé : Mme Nathalie Planchette       <br />
       La République mande et ordonne au ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique en ce qui le concerne ou à tous commissaires de justice à ce requis en ce qui concerne les voies de droit commun contre les parties privées, de pourvoir à l'exécution de la présente décision.       <br />
       Pour expédition conforme,       <br />
       Pour la secrétaire du contentieux, par délégation :       <br />
              <br />
       ECLI:FR:CECHR:2026:508982.20260410
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Le-legislateur-ne-peut-pas-decreter-des-services-bancaires-gratuits-DC-QPC-26-juin-2026-vive-la-liberte-d-entreprendre_a2420.html" />
  </entry>
  <entry>
   <title>Les effets profonds du règlement MICA : l'assimilation de la prétendue révolution monétaire.</title>
   <updated>2026-07-21T10:21:00+02:00</updated>
   <id>https://www.hervecausse.info/Les-effets-profonds-du-reglement-MICA-l-assimilation-de-la-pretendue-revolution-monetaire_a2423.html</id>
   <category term="Droit des investisseurs" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/97417464-67844826.jpg</photo:imgsrc>
   <published>2026-07-21T09:35:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/97417464-67844826.jpg?v=1784622021" alt="Les effets profonds du règlement MICA : l'assimilation de la prétendue révolution monétaire." title="Les effets profonds du règlement MICA : l'assimilation de la prétendue révolution monétaire." />
     </div>
     <div>
      L'article qui m'inspire ces mots :        <br />
       <a class="link" href="https://www.revue-banque.fr/accueil/crypto-actifs-mica-fait-le-menage-parmi-les-anciens-psan-OC26358341?utm_source=newsletter&amp;utm_campaign=lettre-RB-%2021-07-2026&amp;_ope=eyJndWlkIjoiM2M2YWQxNDJiZjQwNDQ2ZWYwMzMxOTQxNWNjMTViYjQifQ%3D%3D">Revue Banque</a>
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Les-effets-profonds-du-reglement-MICA-l-assimilation-de-la-pretendue-revolution-monetaire_a2423.html" />
  </entry>
  <entry>
   <title>En 1898, Thaller introduit la notion d'instrument de paiement dans le Traité, et puis...</title>
   <updated>2026-07-14T06:59:00+02:00</updated>
   <id>https://www.hervecausse.info/En-1898-Thaller-introduit-la-notion-d-instrument-de-paiement-dans-le-Traite-et-puis_a2346.html</id>
   <category term="Droit bancaire-monétaire" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/92239414-64732115.jpg</photo:imgsrc>
   <published>2026-07-14T06:59:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/92239414-64730997.jpg?v=1762024447" alt="En 1898, Thaller introduit la notion d'instrument de paiement dans le Traité, et puis..." title="En 1898, Thaller introduit la notion d'instrument de paiement dans le Traité, et puis..." />
     </div>
     <div>
      En 1898, Thaller introduit la notion d'instrument de paiement dans &quot;le&quot; Traité élémentaire de droit commercial publié par Arthur Rousseau. Le fait est remarquable. Il en fait un titre noyé numéroté et en gras. Du grand art ! Il crée ce numéro après un développement (au n° 1047) sur les deux fonctions qu'il relate des effets de commerce. La fonction de &quot;transport d'argent&quot; et la fonction de crédit. Ces deux fonctions sont un 1° et un 2°) de ce n° 1047.        <br />
              <br />
       On se dit alors que Edmund THALLER a inventé la notion d'instrument de paiement, même si, à la façon dont il utilise l'expression, il vise moins à établir une appellation, à instituer une désignation, qu'à décrire une fonction. Bon, on peut lui accorder cette invention, malgré la suite, puisque ce n° 1048 est extraordinaire.       <br />
              <br />
       La suite...        <br />
              <br />
       La suite c'est le Traité dans sa version de 1910, toujours publié par Arthur Rousseau.        <br />
              <br />
       Le propos est décalé de quelques pages, le Traité a pris un peu de volume.        <br />
              <br />
       Mais l'extraordinaire n° 1048 n'est plus. C'est extraordinaire. Après les lignes sur la fonction de &quot;transport d'argent&quot; et la fonction de crédit (n° 1338 et 1235), maintenues en un 1° et un 2°), il n'y a plus ce paragraphe avec le titre noyé en gras &quot;Instrument de paiement&quot;.        <br />
              <br />
       Thaller s'est littéralement rétracté, il a supprimé cette fonction et avec la fonction l'appellation &quot;instrument de paiement&quot;.       <br />
              <br />
       Il reste alors, sous la plume fabuleuse du maître, quelques mots faibles sur la fonction de paiement ainsi dissimulées. Le temps était celui des effets de commerce qui permettaient du crédit. Il cède ainsi à l'air du temps qui, il est vrai, n'est pas encore un temps finissant. Les effets de commerce vont durer... dans les années 1980, les ouvrages et les cours de 4e année de droit s'appellent &quot;Effets de commerce&quot;, y inclus le chèque, effets auxquels on adjoint la carte et le virement.       <br />
              <br />
       Au début des années 1970, dans Droit de la banque et dans le tome 2, asymétrique, &quot;Effets de commerce&quot;, Gavalda et Stoufflet n'utilisent que presque par hasard l'expression &quot;instrument de paiement&quot;. Ce n'est qu'en 2001 que ce second ouvrage prendra l'appellation &quot;Instruments de paiement&quot;. L'ouvrage prend alors le vent de la décennie qui adopte cette expression pour effacer celle &quot;effets de commerce&quot;, sans toujours s'en expliquer.        <br />
              <br />
       
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; float:left; padding-right: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/92239414-64732063.jpg?v=1762039208" alt="En 1898, Thaller introduit la notion d'instrument de paiement dans le Traité, et puis..." title="En 1898, Thaller introduit la notion d'instrument de paiement dans le Traité, et puis..." />
     </div>
     <div>
      A changer les choses, il aurait été plus logique d'écrire des livres &quot;Moyens de paiement&quot; puisque l'expression avait été lourdement consacrée par la loi bancaire de 1984. Ils devenaient un part du &quot;monopole bancaire&quot;, avec l'appui du droit pénal. Mais aucun livre ne sera écrit sur les moyens de paiement. Tous le seront sur les instruments de paiement et de crédit. Enfin... il y a l'exception de Emmanuel Putman dont le  tome 4 de Droit des affaires s'intitule &quot;Moyens de paiement et de crédit (PUF, 1995). Une édition unique. Il tente de s'en expliquer en page 1 et n° 1, non sans citer l'expression qui est en train de surgir (&quot;instrument de paiement et de crédit&quot;, Philippe Pétel et Jean Devèze viennent alors de publier un tel manuel, en 1992, chez Montchrestien).        <br />
              <br />
       Rien n'était alors joué, à preuve Paul Didier. Plus tard, il garde une appellation classique : &quot;Droit commercial, t. 3, La monnaie, Les valeurs mobilières, Les effets de commerce&quot; (PUF, 1999). L'instrument de paiement n'est pas encore une évidence. Et, du reste, un sous-titre de l'ouvrage &quot;Moyens de paiement&quot; comprend tous les instruments de paiement (dont &quot;les autres&quot; : carte, ordre, prélèvement, TUP).       <br />
              <br />
       Les vicissitudes d'appellation de la matière que l'on décide de travailler importent. On ne peut en faire un <span style="font-style:italic">a priori</span> ce qui dispenserait de vérifier son existence et sa validité. Ces difficultés de domaines et de sens devraient être en parti eréglées avec l'euro numérique qui arrive. Il impose de fixer clairement le sens de ces expressions, même si le droit européen ne le fera pas directement, il est engagé, mais la doctrine pourra œuvrer.         <br />
              <br />
       Et puis on vous laisse songer à la Belle époque, celle des beaux traités de droit commercial...        <br />
              <br />
              <br />
              <br />
       
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; float:left; padding-right: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/92239414-64732086.jpg?v=1762040516" alt="En 1898, Thaller introduit la notion d'instrument de paiement dans le Traité, et puis..." title="En 1898, Thaller introduit la notion d'instrument de paiement dans le Traité, et puis..." />
     </div>
     <div>
      _______________________________________________________________________
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; float:right; padding-left: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/92239414-64732115.jpg?v=1762040501" alt="En 1898, Thaller introduit la notion d'instrument de paiement dans le Traité, et puis..." title="En 1898, Thaller introduit la notion d'instrument de paiement dans le Traité, et puis..." />
     </div>
     <div>
      
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/En-1898-Thaller-introduit-la-notion-d-instrument-de-paiement-dans-le-Traite-et-puis_a2346.html" />
  </entry>
  <entry>
   <title>Le critère du crédit : une proposition (Banque &amp; Droit, nov. - déc. 2023), "l'engagement d'avance" (exemple de proposition d'un concept).</title>
   <updated>2026-06-04T09:13:00+02:00</updated>
   <id>https://www.hervecausse.info/Le-critere-du-credit-une-proposition-Banque-Droit-nov-dec-2023--l-engagement-d-avance-exemple-de-proposition-d-un_a2173.html</id>
   <category term="Droit bancaire-monétaire" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/77250882-56041217.jpg</photo:imgsrc>
   <published>2026-06-04T08:54:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/77250882-56041217.jpg?v=1702193251" alt="Le critère du crédit : une proposition (Banque &amp; Droit, nov. - déc. 2023), "l'engagement d'avance" (exemple de proposition d'un concept)." title="Le critère du crédit : une proposition (Banque &amp; Droit, nov. - déc. 2023), "l'engagement d'avance" (exemple de proposition d'un concept)." />
     </div>
     <div>
      Cette étude propose un concept nouveau en utilisant deux notions traditionnelles du droit. Engagement + avance  = engagement d'avance (souriez avec prudence, c'est une simplification du nouveau concept). Tout acte qui constituerait un &quot;engagement d'avance&quot; imposerait sa qualification en opération de crédit, avec les multiples conséquences. Ce critère ne repose pas sur l'avance, comme on commence à me le faire dire (ce qui appelle une précision), ni sur l'engagement, mais bien sur une sorte de fusion des deux. D'où l'expression proposée en concept : l'engagement d'avance.        <br />
              <br />
       Je ne vais pas reprendre la démonstration mais, pour répondre à une réduction grossière, il faut un ligne d'explication : une opération de crédit peut reposer sur un engagement qui ne donnera jamais lieu à une avance ; le critère proposé permet notamment, notamment, de réunir les crédits usuels et les crédits par signature. Et donc non le critère proposé ne repose pas purement sur l'avance.       <br />
              <br />
       La proposition peut laisser indifférent : cela fait 50 ans que l'on se contente d'une absence béante de la notion de crédit - et donc de celle de la notion d'opération de crédit... On ne peut pas compter sur les autorités monétaires pour aider : la culture économique et administrative écrase en leur sein toute réflexion juridique innovante. En effet, il ne peut exister une bonne définition sans dire son critère. Or la loi, nationale comme européenne, ignore le tréfonds du crédit que, par ailleurs, ces mêmes lois consacrent. En effet, ce critère ne fait que consacrer le droit positif dont la définition des opérations de crédit est purement incompréhensible. <b>Le critère proposé n'est pas une simple addition de vocabulaire </b>: dans toute avance il y a un engagement fût-il d'un trait de temps, dans tout engagement visé il y a l'embryon de l'avance.        <br />
              <br />
       Le thème un peu perdu du critère (en droit), confondu avec les éléments ou conditions de qualification d'un ou de plusieurs actes ou situation, est de nature à donner une définition doctrinale du crédit (et demain d'une définition jurisprudentielle ou légale), des opérations de crédit.       <br />
              <br />
       Dans cette publication, je continue à chercher le critère de l'opération de crédit, certes par une proposition.        <br />
              <br />
       On parle trop de la recherche juridique sans presque jamais évoquer, clairement, ce qui est trouvé.        <br />
              <br />
       Le critère proposé ici pose à la fois des questions de méthode et de fond. La question de méthode tient à l'audace qui consiste à inventer un concept à partir de réalités juridiques connues (engagement et avance). La question de fond tient au besoin de vérifier tous les crédits du système juridique, ce qui ne peut pas être fait (voilà un sujet idéal de thèse).       <br />
              <br />
       Il y a dans cette étude diverses infrastructures, dont celle qui prétend ordonner, en droit, définition, notion et concept (et je simplifie le problème un peu détaillé dans mon essai sur l'IA). Toute recherche (publication) approfondie et sur un sujet un peu difficile est en effet confrontée à la difficulté d'appréhender les notions de concept, notion, définition, standard... Toute cela est souvent imprécis mais il faut oser aller sur les terrains glissants, mouvants... parfois bien cachés par la doctrine, majoritaire bien sûr. Il faut dépasser les limites des recherches convenues qui remplissent dix mille pages d'éditeurs par an.        <br />
              <br />
       Mais la recherche qui ne joue pas avec les limites, notamment les limites de la méthode et, ou, du fond, n'en est souvent pas véritablement... et elle ne donne généralement rien en trouvailles juridiques, en pures innovations.        <br />
              <br />
       Innovation ? Trouvaille ?! Pardon, en découverte scientifique ! La période faite de défiances à l'endroit du doctorat, donc de la recherche juridique, ne pousse pas à la modestie ou à la réserve. Il faut être offensif.        <br />
              <br />
       Alors oui, c'est bien de recherche scientifique dont il est question ici.       <br />
              <br />
              <br />
       <a class="link" href="https://www.revue-banque.fr/espace-banque-droit/l-engagement-d-avance-critere-des-operations-de-credit-LI17862678">Cliquez ici pour accéder à l'article disponible en ligne</a>       <br />
              <br />
       <span style="font-style:italic">Note de décembre 2023 retouchée.</span>
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/77250882-56041233.jpg?v=1702194145" alt="Le critère du crédit : une proposition (Banque &amp; Droit, nov. - déc. 2023), "l'engagement d'avance" (exemple de proposition d'un concept)." title="Le critère du crédit : une proposition (Banque &amp; Droit, nov. - déc. 2023), "l'engagement d'avance" (exemple de proposition d'un concept)." />
     </div>
     <div>
      
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; float:right; padding-left: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/77250882-56041378.jpg?v=1702194325" alt="Le critère du crédit : une proposition (Banque &amp; Droit, nov. - déc. 2023), "l'engagement d'avance" (exemple de proposition d'un concept)." title="Le critère du crédit : une proposition (Banque &amp; Droit, nov. - déc. 2023), "l'engagement d'avance" (exemple de proposition d'un concept)." />
     </div>
     <div>
      __________________________________________________________       <br />
              <br />
       Vous pourrez partager l'article sur les réseaux sociaux.       <br />
              <br />
       
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Le-critere-du-credit-une-proposition-Banque-Droit-nov-dec-2023--l-engagement-d-avance-exemple-de-proposition-d-un_a2173.html" />
  </entry>
  <entry>
   <title>Les "avocats en droit bancaire" fleurissent un peu partout... sur une vague réelle ou attendue de contentieux !</title>
   <updated>2026-05-29T11:48:00+02:00</updated>
   <id>https://www.hervecausse.info/Les-avocats-en-droit-bancaire-fleurissent-un-peu-partout-sur-une-vague-reelle-ou-attendue-de-contentieux-_a2412.html</id>
   <category term="Professionnels du Droit et Justice" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/96764698-67455128.jpg</photo:imgsrc>
   <published>2026-05-29T10:14:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; float:right; padding-left: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/96764698-67455128.jpg?v=1780047090" alt="Les "avocats en droit bancaire" fleurissent un peu partout... sur une vague réelle ou attendue de contentieux !" title="Les "avocats en droit bancaire" fleurissent un peu partout... sur une vague réelle ou attendue de contentieux !" />
     </div>
     <div>
      Au Barreau français les spécialisations marchaient peu. Cela a-t-il changé ? Il y a un côté fantaisiste dans certaines mentions, dans la pratique, et on comprend bien que les Barreaux soient tolérants, mais cela peut aussi interroger.       <br />
              <br />
       La mention &quot;droit bancaire&quot; est utilisée par de nombreux avocats. Et publiquement sur les réseaux sociaux, ce qui vaut publicité. On se demande parfois si ceux qui l'utilisent l'ont tous. Du reste la mention n'est pas celle-là, elle est : &quot;droit bancaire et boursier&quot;.        <br />
              <br />
       La moindre des choses est de respecter le nom de sa spécialisation, du moins quand on l'a. Quand on a passé et réussi le certificat de spécialisation (ce qui n'est pas qu'un aspect théorique ou académique).       <br />
              <br />
       <a class="link" href="https://cnb.avocat.fr/les-mentions-de-specialisation">Vers le site du CNB avec les spécialisations officielles</a>       <br />
              <br />
       <span style="font-style:italic">Reprise de cette page du site : </span>       <br />
              <br />
       Quelles sont les mentions de spécialisation ?       <br />
              <br />
       Un avocat peut obtenir et faire usage de deux mentions de spécialisation au maximum parmi la liste des 28 mentions publiée par le garde des Sceaux le 28 décembre 2011.       <br />
              <br />
       Chaque spécialisation peut également faire l’objet d’une demande de qualification spécifique.        <br />
              <br />
           Droit de l’arbitrage       <br />
           Droit des associations et des fondations       <br />
           Droit des assurances       <br />
       <span class="fluo_jaune">Droit bancaire et boursier       <br />
           Droit commercial, des affaires et de la concurrence       <br />
           Droit du crédit et de la consommation</span>       <br />
           Droit du dommage corporel       <br />
           Droit des enfants       <br />
           Droit de l’environnement       <br />
           Droit des étrangers et de la nationalité       <br />
           Droit de la famille, des personnes et de leur patrimoine       <br />
           Droit de la fiducie       <br />
           Droit fiscal et droit douanier       <br />
           <span class="fluo_jaune">Droit des garanties, des sûretés et des mesures d’exécution</span>       <br />
           Droit immobilier       <br />
           Droit international et de l’Union européenne       <br />
           Droit du numérique et des communications       <br />
           Droit pénal       <br />
           Droit de la propriété intellectuelle       <br />
           Droit de la protection des données personnelles       <br />
           Droit public       <br />
           Droit rural       <br />
           Droit de la santé       <br />
           Droit de la sécurité sociale et de la protection sociale       <br />
           <span class="fluo_jaune">Droit des sociétés</span>       <br />
           Droit du sport       <br />
           Droit des transports       <br />
           Droit du travail       <br />
              <br />
       On a surligné en jaune les spécialités du droit des affaires qui intéressent et impliquent l'idée &quot;bancaire&quot; et la prétendue spécialité ; souvent elles se recoupent et, en vérité, un peu trop grossièrement ; ces multiples mentions ne sont pas idéales. Le bancaire et le boursier ne vont guère ensemble et déjà parce que ces deux termes (d'où l'idée de <span class="dq_open">«</span>&nbsp;droit bancaire et financier&nbsp;<span class="dq_close">»</span>) ; à l'université c'est la seule mention officielle de master (<span class="dq_open">«</span>&nbsp;droit bancaire et financier&nbsp;<span class="dq_close">»</span>) qui vise la banque ou le bancaire       <br />
              <br />
       On note donc que la spécialité <span class="dq_open">«</span>&nbsp;Droit bancaire&nbsp;<span class="dq_close">»</span>, <span style="font-style:italic">stricto sensu</span>, n'existe pas !       <br />
              <br />
       Les clients peuvent vérifier les véritables titres de l'avocat qu'ils entendent de contacter. Ils ont un intérêt à le faire. Certains avocats expliquent avec une assurance un peu trop grande comment on fait condamner une banque...        <br />
              <br />
       Au fond, ces diverses spécialités mériteraient d'être refaites, avoir deux spécialité qui distinguent le droit bancaire du droit du crédit c'est en pure théorie absurde. Ce qui laisse un trait de réalité pratique.        <br />
              <br />
       <span class="dq_open">«</span>&nbsp;guillemets&nbsp;<span class="dq_close">»</span>
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Les-avocats-en-droit-bancaire-fleurissent-un-peu-partout-sur-une-vague-reelle-ou-attendue-de-contentieux-_a2412.html" />
  </entry>
  <entry>
   <title>Voyez une invocation de la vigilance #PSP #banque et un refus très net : Cass. com., 25 mars 2026, n° 25-10353, publié.</title>
   <updated>2026-03-28T18:33:00+01:00</updated>
   <id>https://www.hervecausse.info/Voyez-une-invocation-de-la-vigilance-PSP-banque-et-un-refus-tres-net-Cass-com--25-mars-2026-n-25-10353-publie_a2391.html</id>
   <category term="Droit bancaire-monétaire" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/95680802-66845589.jpg</photo:imgsrc>
   <published>2026-03-28T17:52:00+01:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; float:right; padding-left: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/95680802-66845589.jpg?v=1774716536" alt="Voyez une invocation de la vigilance #PSP #banque et un refus très net : Cass. com., 25 mars 2026, n° 25-10353, publié." title="Voyez une invocation de la vigilance #PSP #banque et un refus très net : Cass. com., 25 mars 2026, n° 25-10353, publié." />
     </div>
     <div>
      Tout ce que nous pouvions dire sur l'abus et les tentatives d'extension d'un devoir (de vigilance) qui existe mais dont l'obligation (de vigilance) a tout d'un mirage a été dit sur ce blog. Les visiteurs utiliseront la barre recherche du blog avec le mot vigilance, ou conseil... Cet arrêt confirme qu'il y a tout lieu d'être dubitatif quant à la doctrine qui annonce &quot;en grand&quot; l'obligation de vigilance. C'est une obligation qui est née pour les titres formels (effets de commerce) pour dire que la banque doit les vérifier scrupuleusement. C'est logique. Ce sont des titres formels où la forme compte double ! D'où l'exigence, quand une banque opère sur un tel titre, de détecter la moindre des anomalies apparentes. Cette vigilance ne peut pas être étendue à tous les contrats d'une banque (EC), d'un PSP, ou d'un PSI, d'une SGP, d'un PSFP, ou d'un PSCA, ou d'un autre prestataire du CMF... Par définition il ne peut pas exister une &quot;vigilance bancaire&quot;, applicable à tous les prestataires, le croire ou militer pour cela consiste à se fourvoyer sur la matière du Droit monétaire et financier - soit celle du <span style="font-style:italic">Code monétaire et financier</span> (<b>image </b>!). La vigilance est un état psychologique qui exige la désignation d'une chose précise à faire pour constituer une obligation, ce qui n'est jamais dit (...), d'où un mirage. Pour les titres formels on sait l'obligation précise : voir les anomalies et procéder aux vérifications utiles. <b>Cet arrêt montre un rejet désinvolte</b> ; alors que la Cour rapporte, <span style="font-style:italic">in limine</span>, que le demandeur a agi en justice en invoquant la violation d'un devoir de vigilance et de mise en garde, la Cour de cassation, comme on a déjà pu le noter et l'écrire ici ou là, la Cour répond qu'il n'y a ni devoir de conseil ni devoir de mise en garde. Elle se dispense donc même de répondre à l'idée de vigilance ! L'arrêt la dissout carrément la vigilance. Pour le reste, la décision sera commentée au moins dix fois : de nombreuses revues vont avoir un souci de proposer un nouvel arrêt et aussi un léger souci de rétropédalage. Cette décision nous inspire. On va pouvoir maintenant envisager les recours en responsabilité civile contre les avocats qui disent à leurs clients qu'ils ont une action au titre de la vigilance et qui conduisent les justiciables dans des impasses judiciaires...        <br />
              <br />
              <br />
       Pour se consoler, une vue générale de la matière avec le Code monétaire et financier annoté sous le direction de Didier MARTIN.
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/95680802-66845680.jpg?v=1774716570" alt="Voyez une invocation de la vigilance #PSP #banque et un refus très net : Cass. com., 25 mars 2026, n° 25-10353, publié." title="Voyez une invocation de la vigilance #PSP #banque et un refus très net : Cass. com., 25 mars 2026, n° 25-10353, publié." />
     </div>
     <div>
      
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Voyez-une-invocation-de-la-vigilance-PSP-banque-et-un-refus-tres-net-Cass-com--25-mars-2026-n-25-10353-publie_a2391.html" />
  </entry>
  <entry>
   <title>Les travers du droit européen et des justices européennes : la banque et l'indice de référence d'un taux (CJUE, 12 février 2026, affaire C-471/24)</title>
   <updated>2026-03-06T09:05:00+01:00</updated>
   <id>https://www.hervecausse.info/Les-travers-du-droit-europeen-et-des-justices-europeennes-la-banque-et-l-indice-de-reference-d-un-taux-CJUE-12-fevrier_a2384.html</id>
   <category term="Droit bancaire-monétaire" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/95125869-66615129.jpg</photo:imgsrc>
   <published>2026-03-06T07:56:00+01:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/95125869-66615129.jpg?v=1772780448" alt="Les travers du droit européen et des justices européennes : la banque et l'indice de référence d'un taux (CJUE, 12 février 2026, affaire C-471/24)" title="Les travers du droit européen et des justices européennes : la banque et l'indice de référence d'un taux (CJUE, 12 février 2026, affaire C-471/24)" />
     </div>
     <div>
      En droit européen il faut une procédure de plusieurs années parce que le consommateur (en l'espèce polonais) a le droit de contester un indice de référence fixé par le droit national. La banque doit donc s'expliquer en justice sur ce taux pourtant fixé par les autorités publiques. Taux que l'établissement prêteur est obligé de respecter dans sa définition et dans les clauses qu'elle propose, puisque c'est un indice de référence officiel (ici était en cause le WIBOR *).        <br />
              <br />
       Le taux d'intérêt du crédit était indexé sur ce WIBOR, ce type d'indexation étant un standard de la finance moderne et sans indice de références (indices), la finance retournerait au Moyen-Age (expression...).       <br />
              <br />
       Dans des circonstances exceptionnelles (il n'y a jamais en droit de solution valable pour tout cas et toute cause...), la règle de droit adoptée par un Etat, ici un Etat membre de l'Union européenne, doit s'entendre au vu des éléments et procédure d'adoption de cette règle étatique. Ainsi encore des informations relatives aux opérations administratives. Ce doit être un principe et un principe ferme.        <br />
              <br />
       Si dans les contrats il faut expliquer tout le droit légal voire sa genèse, il n'y a plus de possibilité de faire des affaires... Il convient en effet de réaliser ce que cette demande postule comme désorganisation de la vie économique. Mais l'Union n'est plus un marché unique, elles est des espaces administratifs chaotiques.       <br />
              <br />
       L'union européenne doit cesser de tourner comme une entité bureaucratique qui évoque le socialisme étatique...       <br />
              <br />
       Les excès du droit européen et des juges tuent l'espoir d'un droit européen respecté par tous. Et ainsi est perdue la possibilité d'une Europe qui aurait un peu la tête sur les épaules.       <br />
              <br />
       Il est ici jugé que l'exigence de transparence prévue par la directive du 5 avril 1993, concernant les clauses abusives, n'oblige pas la banque à fournir au consommateur des informations spécifiques sur la méthodologie de l’indice de référence tel que le WIBOR. En matière de crédits immobiliers à usage résidentiel, le devoir d’information de la banque est &quot;encadré à plusieurs niveaux&quot; (mots du communiqué joint) par le droit de l'Union. Eh bien entendu la banque ne doit pas embrouiller les choses par des mots ou phrases qui finalement tromperaient le consommateur : il fallait bien le dire personne ne s'en doutait...       <br />
              <br />
       La précision précise imprécisément que précisément rien n'est simple en droit de l'Union européenne.       <br />
              <br />
              <br />
              <br />
              <br />
       <a class="link" href="https://infocuria.curia.europa.eu/tabs/document/C/2024/C-0471-24-00000000RP-01-P-01/ARRET/315493-FR-1-html">Vers l'arrêt de la CJUE</a>       <br />
              <br />
              <br />
       ______________________       <br />
              <br />
       * Le WIBOR 6M (<span style="font-style:italic">Warsaw Interbank Offered Rate</span>) est un indice de référence des dépôts en zlotys polonais à six mois sur le marché interbancaire en Pologne       <br />
              <br />
              <br />
       
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Les-travers-du-droit-europeen-et-des-justices-europeennes-la-banque-et-l-indice-de-reference-d-un-taux-CJUE-12-fevrier_a2384.html" />
  </entry>
  <entry>
   <title>La nouvelle régulation arrive ! #AMF</title>
   <updated>2026-02-13T08:38:00+01:00</updated>
   <id>https://www.hervecausse.info/La-nouvelle-regulation-arrive--AMF_a2375.html</id>
   <category term="Droit des investisseurs" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/94256021-65749881.jpg</photo:imgsrc>
   <published>2026-02-13T08:37:00+01:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/94256021-65749881.jpg?v=1770732451" alt="La nouvelle régulation arrive ! #AMF" title="La nouvelle régulation arrive ! #AMF" />
     </div>
     <div>
      Les investisseurs doivent-ils se faire du souci ? Que voient-ils ? Une autorité qui publie une notice d'information qui ressemble à une publicité commerciale.        <br />
              <br />
       On dit de grands mots pour la souveraineté, pour se défendre contre les russes, américains ou chinois, mais, ici, l'action publique sape l'autorité qui est la condition première de la souveraineté, et à commencer sur le territoire national.       <br />
              <br />
       La régulation, le Droit de la régulation, a donné le pouvoir de régulation, mais ce véritable 4e pouvoir constitutionnel glisse sur la même pente que les autres, exécutif, parlementaire et judiciaire. La légèreté et le dérisoire les affectent. Tous ces pouvoirs se regardent, se mirent dans leurs communiqués, se répandent en rapports, se glorifient dans leurs conférences à cercles fermés (mais à grands frais), et dans leurs diverses publications qui répètent leur action, leur grandeur et leur autosatisfaction.        <br />
              <br />
       Le tout se fait généralement avec, en toile de fond, un manque d'idée caractéristique d'une France qui s'effondre, d'acteurs caporalisés qui ont toujours peur de déplaire au Prince, de tous ceux qui attendent la décision positive de leur &quot;tuteur&quot;.  La france vassale dans le monde est la France des vassaux sur place.       <br />
              <br />
       On espère que les &quot;fininfluenceurs&quot; liront cette notice et se mettront à la page juridique. Mais nous craignons que la forme de ce document, qui ressemble à un prospectus commercial, ce qui appellerait dix remarques, n'y pousse pas.         <br />
              <br />
       Voilà en tout cas une notice qui pourrait être un beau sujet d'examen de droit financier (comme l'on dit). Veuillez commenter le document joint... Faudra-t-il autoriser le Code monétaire et financier ?       <br />
              <br />
              <br />
       <span style="font-style:italic">En PJ la notice en PDF.</span>       <br />
              <br />
       ...       <br />
       
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/La-nouvelle-regulation-arrive--AMF_a2375.html" />
  </entry>
  <entry>
   <title>Le titre transférable électronique (TTE, L. 13 juin 2024) a été précisé au plan numérique (D. 12 août 2025) : une nouvelle vie pour la lettre de change, le billet à ordre, le Dailly désormais dématérialisables.</title>
   <updated>2026-04-29T15:36:00+02:00</updated>
   <id>https://www.hervecausse.info/Le-titre-transferable-electronique-TTE-L-13-juin-2024-a-ete-precise-au-plan-numerique-D-12-aout-2025-une-nouvelle-vie_a2347.html</id>
   <category term="Droit bancaire-monétaire" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/92401215-64804992.jpg</photo:imgsrc>
   <published>2025-11-08T11:13:00+01:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; float:right; padding-left: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/92401215-64804992.jpg?v=1762763492" alt="Le titre transférable électronique (TTE, L. 13 juin 2024) a été précisé au plan numérique (D. 12 août 2025) : une nouvelle vie pour la lettre de change, le billet à ordre, le Dailly désormais dématérialisables." title="Le titre transférable électronique (TTE, L. 13 juin 2024) a été précisé au plan numérique (D. 12 août 2025) : une nouvelle vie pour la lettre de change, le billet à ordre, le Dailly désormais dématérialisables." />
     </div>
     <div>
      Le TTE est une nouvelle catégorie générale de titre, dont l'identité tient à la forme électronique, numérique.        <br />
              <br />
       Les titres en cause étaient naguère l'affaire des signataires du papier qui, par leurs signatures, s'engagent au plan cambiaire. Même l'endosseur s'engage, alors qu'il se débarrasse du titre, puisqu'il pourra être actionné par les porteurs ultérieurs.        <br />
              <br />
       Le décret du 12 août 2025 comporte diverses choses et on n'en signale que deux pour le signaler.       <br />
              <br />
       <b>Premièrement</b>, le décret choque en parlant des &quot;intervenants&quot;, et en élargissant le domaine des acteurs traditionnels des titres, avec une mention spéciale pour les connaissements et une pour les titres cambiaires :       <br />
              <br />
       &quot;Est intervenant à un titre transférable au sens de l'article 14 de la loi n° 2024-537 du 13 juin 2024 susvisée :       <br />
       1° Tout signataire ou tout porteur du titre ;       <br />
       2° Toute personne n'étant pas un signataire et dont le nom figure sur le titre en application d'une loi ou d'un règlement en vigueur, tels notamment le chargeur, pour les connaissements maritimes ou fluviaux, ou le domiciliataire pour les lettres de change et les billets à ordre ainsi que le tiré d'une lettre de change.&quot;       <br />
              <br />
       On ne procède pas à l'analyse mais, à lui seul, ce mot &quot;intervenant&quot; est le signe d'une profonde évolution. La dématérialisation n'est qu'un changement de forme, constate le conservateur, voyant la continuité, mais la dématérialisation a des potentialités autres, et parfois insoupçonnées.        <br />
              <br />
       L'acte juridique, dissimulé sous sa forme de titre, regagne sa réalité contractuelle que diverses personnes peuvent avoir à connaître et non pas seulement pour le considérer comme un ensemble de relations juridiques.       <br />
              <br />
       Voilà le chargeur ! Le Droit des transport !       <br />
              <br />
       Voilà le tiré, qui signe et écrit &quot;accepté&quot; ou &quot;acceptation&quot; du moins s'il accepte ! Et s'il accepte seulement il y aura lien de droit entre lui et le porteur. Il refuse souvent car il n'est pas débiteur : son parfait droit.       <br />
              <br />
       Le décret oublie l'accepteur par intervention...        <br />
              <br />
       <b>Bon, l'essentiel est dans la forme. </b>       <br />
              <br />
       <b>Deuxièmement</b>, la &quot;méthode fiable&quot; du I de l'article 16 de la loi du 13 juin 2024 susvisée est &quot;tout procédé assurant à la fois la création, la signature, la modification, le transfert, la préservation et l'archivage sous format électronique des titres...&quot;, cela ne dit fondamentalement rien. Le décret précise les choses par son article 2 en détaillant les 5 aspects déjà établis à l'article 16, I, de la loi de 2024 ; on savait que la technique doit : 1° Assurer l'unicité du titre transférable électronique ; 2° Identifier le porteur d'un tel titre ; 3° Établir le contrôle exclusif du porteur sur ce titre ; 4° Identifier les signataires et les porteurs successifs du titre ; 5° Préserver l'intégrité du titre. Chaque point de la loi est détaillé par la décret.       <br />
              <br />
       Le dispositif réglementaire est bien plus complet. Il s'agit de régir (et non réguler...) des actes juridiques qui sont vus en titres juridiques et, sur les deux plans, les pouvoirs publics ont l'expérience depuis 40 ans de la transformations d'actes et titres de papiers en actes et titres informatiques. Il convient d'appeler cela du droit du numérique, lequel ne se cantonne pas à quelques mots (plateformes, IA, RGPD...).       <br />
              <br />
       Voilà en l'occurrence qui est une cure de points sensibles sur ce que sont les titres négociables, puisque ce sont d'eux dont il est question ! Mais la période adore supprimer les notions difficiles, parfois avec l'aide de la doctrine qui ainsi purge ses échecs ; ainsi, le législateur est arrivé à supprimer du Code civil le seul cas où les titres négociables étaient visés.       <br />
              <br />
       <b>En outre</b>, l'article 3 prévoit les conditions des organismes capables de certifier ces procédés fiables. Dans un autre thématique, l'article 4 évoque la conversion - technique juridique magique - des divers titres visés vers le numérique ou vers le papier.        <br />
              <br />
       Pour se représenter un peu comment les choses peuvent se passer, il est évident qu'il faut une culture du droit du numérique portant sur la dématérialisation des titres, sur la signature électronique et sur les actes juridiques électroniques (ce qui suppose un regard de principe sur le Code civil modernisé depuis 2004...).        <br />
              <br />
       Mais à lire le décret seul, on comprend mal qui fait quoi, quand et à quelles conditions.        <br />
              <br />
       <b>Finalement</b>. Mais à travers les multiples précisions du TTE c'est largement le titre négociable qui revit formellement, les titres négociables. Transférable c'est... négociable. On sait que la réforme du Code civil n'a pas su traiter la question des titres, encore que la plupart des titres au porteur ou titres à ordre existent. En ignorant les titres négociable le Code civil avait une guerre de retard. En ignorant les instruments il en en désormais deux de retard : le civiliste est bien en mal de comprendre &quot;tout le droit&quot; des instruments qui organise la vie économique.        <br />
              <br />
       Sans les sédiments des matières spéciales le droit commun dépérit.       <br />
              <br />
              <br />
              <br />
       _______________________________________       <br />
              <br />
       <span style="font-style:italic">Post scriptum</span>. Les amateurs noteront que la cession de créance par Dailly, qui peut être une convention à ordre, puisque le bordereau qui en est le cœur peut être à ordre, peut désormais être un TTE ; l'idée est l'objet de l'article 6 du décret, un texte spécial qui aidera probablement à surmonter quelques incompréhensions.       <br />
              <br />
       « <b>Art. R. 313-17-3.</b> - Lorsque le bordereau de cession ou de nantissement de créances professionnelles stipulé à ordre est émis sous forme électronique ou converti vers ce format, il est établi, signé, transféré et conservé sous forme électronique dans les conditions prévues par le décret n° 2025-811 du 12 août 2025. Lorsqu'il n'est pas stipulé à ordre, il a la même valeur probante sous forme électronique que sur papier sous réserve des conditions prévues à l'article 1366 du code civil. »
     </div>
     <br style="clear:both;"/>
     <div>
      
     </div>
     <br style="clear:both;"/>
     <div>
      __________________________________       <br />
              <br />
       <b>Décret n° 2025-811 du 12 août 2025 relatif à la définition de la méthode fiable pour la dématérialisation des titres transférables et portant diverses dispositions relatives aux instruments pour le commerce extérieur</b>       <br />
              <br />
           Chapitre Ier : La méthode fiable (Articles 1 à 4)       <br />
           Chapitre II : Dispositions diverses (Articles 5 à 8)       <br />
           Chapitre III : Dispositions finales (Articles 9 à 11)       <br />
              <br />
       Publics concernés : Banque de France, Bpifrance, Autorité de contrôle prudentiel et de résolution, Autorité des marchés financiers, établissements de crédit, sociétés de financement, compagnies financières, compagnies d'assurance, intermédiaires en opérations de banque, entreprises de transports, opérateurs économiques utilisant des titres transférables.       <br />
       Objet : le décret définit, les conditions à respecter pour mettre en œuvre la « méthode fiable » mentionnée à l'article 16 de la loi n° 2024-537 visant à accroître le financement des entreprises et l'attractivité de la France ainsi que les modalités selon lesquelles le titre peut être converti sur support papier ou électronique. Le décret apporte par ailleurs diverses précisions dans le code de commerce, le code des assurances, le code monétaire et financier et le code des transports.       <br />
       Entrée en vigueur : le décret entre en vigueur le lendemain de sa publication.       <br />
       Application : le décret est pris en application du titre II de la loi n° 2024-537 du 13 juin 2024 visant à accroître le financement des entreprises et l'attractivité de la France.       <br />
              <br />
       Le Premier ministre,       <br />
       Sur le rapport du ministre de l'économie, des finances et de la souveraineté industrielle et numérique,       <br />
       Vu le règlement n° 910/2014 du Parlement européen et du Conseil du 23 juillet 2014 sur l'identification électronique et les services de confiance pour les transactions électroniques au sein du marché intérieur et abrogeant la directive 1999/93/CE, tel que modifié par le règlement n° 2024/1183 du Parlement européen et du Conseil du 11 avril 2024 ;       <br />
       Vu le code des assurances, notamment ses articles L. 112-5, L. 432-2, R. 172-3 et R. 442-10-9 ;       <br />
       Vu le code civil, notamment ses articles 1365, 1366 et 1367 ;       <br />
       Vu le code de commerce, notamment ses articles L. 511-1-1, L. 512-1-1 et L. 522-27-1 ;       <br />
       Vu le code monétaire et financier, notamment son article L. 313-23 ;       <br />
       Vu le code des postes et des télécommunications électroniques, notamment son article L. 102 ;       <br />
       Vu le code des transports, notamment ses articles L. 5422-3 et D. 5422-5 ;       <br />
       Vu la loi n° 2024-537 du 13 juin 2024 visant à accroitre le financement des entreprises et l'attractivité de la France, notamment ses articles 14 à 17 ;       <br />
       Vu le décret n° 2016-1673 du 5 décembre 2016 relatif à la fiabilité des copies et pris pour l'application de l'article 1379 du code civil;       <br />
       Vu l'avis du Comité consultatif de la législation et réglementation financières, en date du 13 février 2025 ;       <br />
       Vu l'avis du Conseil supérieur de la marine marchande, en date du 13 mars 2025 ;       <br />
       Le Conseil d'Etat (section des finances) entendu,       <br />
       Décrète :       <br />
              <br />
       <b>Chapitre Ier : La méthode fiable (Articles 1 à 4)</b>       <br />
              <br />
       Article 1       <br />
              <br />
       Est intervenant à un titre transférable au sens de l'article 14 de la loi n° 2024-537 du 13 juin 2024 susvisée :       <br />
       1° Tout signataire ou tout porteur du titre ;       <br />
       2° Toute personne n'étant pas un signataire et dont le nom figure sur le titre en application d'une loi ou d'un règlement en vigueur, tels notamment le chargeur, pour les connaissements maritimes ou fluviaux, ou le domiciliataire pour les lettres de change et les billets à ordre ainsi que le tiré d'une lettre de change.       <br />
              <br />
       Article 2       <br />
              <br />
       Constitue une méthode fiable, au sens du I de l'article 16 de la loi n° 2024-537 du 13 juin 2024 susvisée, tout procédé assurant à la fois la création, la signature, la modification, le transfert, la préservation et l'archivage sous format électronique des titres transférables mentionnés à l'article 14 de cette loi, qui respecte la condition prévue à l'article 3 et qui permet de remplir de manière sécurisée chacun des objectifs suivants :       <br />
       1° Assurer l'unicité du titre transférable électronique ; cette condition est satisfaite lorsque le procédé utilisé garantit que le titre ne peut faire l'objet de demandes multiples d'exécution d'une même obligation en permettant cumulativement :       <br />
       a) D'attester que le titre transférable électronique constitue la seule version valable du titre ;       <br />
       b) De détecter que tout autre titre n'est pas ou n'est plus la version valable du titre transférable électronique ;       <br />
       2° Identifier le porteur d'un titre transférable électronique comme étant la personne en ayant le contrôle exclusif ; cette condition est satisfaite lorsque le porteur est identifié conformément au 4° ci-dessous ;       <br />
       3° Etablir le contrôle exclusif du porteur sur ce titre transférable électronique ; cette condition est satisfaite lorsqu'en application du procédé mis en œuvre, seul le porteur du titre transférable électronique dispose du droit de demander l'exécution des obligations spécifiées dans ce titre, ou de le modifier ou de le faire modifier, ou de le transférer ;       <br />
       4° Identifier les signataires et les porteurs successifs du titre transférable électronique ; cette condition est satisfaite lorsque, depuis sa création jusqu'au moment où il cesse de produire ses effets ou d'être valable, le procédé :       <br />
       a) Met en œuvre un moyen d'identification électronique certifié au niveau de garantie substantiel dans les conditions prévues au IV de l'article L. 102 du code des postes et des télécommunications électroniques ou notifié au niveau de garantie substantiel au sens du règlement n° 910/2014 du Parlement européen et du Conseil du 23 juillet 2014 sur l'identification électronique et les services de confiance pour les transactions électroniques au sein du marché intérieur ; ou       <br />
       b) Dispose dans un pays extérieur à l'Union européenne de toute autre certification reconnue comme équivalente ou pouvant être regardée comme telle ;       <br />
       5° Préserver l'intégrité du titre transférable électronique et attester des éventuelles modifications qui lui sont apportées ; cette condition est satisfaite lorsque le procédé permet :       <br />
       a) Que le titre transférable électronique traduise exactement les droits et obligations résultant des adjonctions, biffures ou radiations permises par la loi, les coutumes, les usages ou la convention des parties ;       <br />
       b) D'établir un historique de chaque action opérée sur le titre transférable ;       <br />
       c) De produire un rapport relatif à l'intégrité du titre transférable électronique depuis sa création.       <br />
       La préservation de l'intégrité du titre transférable électronique est présumée lorsque le titre est conservé au moyen d'un service d'archivage électronique dans les conditions prévues par le règlement n° 910/2014 du Parlement européen et du Conseil.       <br />
       En cas d'inscription dans un registre électronique du titre transférable électronique préalablement créé hors de ce registre, l'inscription ne se substitue pas au titre.       <br />
              <br />
       Article 3       <br />
              <br />
       I. - Afin de constituer une méthode fiable au sens de l'article 16 de la loi n° 2024-537 du 13 juin 2024 susvisée, le procédé mis en œuvre doit avoir fait l'objet, par un organisme d'évaluation et de contrôle indépendant, d'une évaluation et d'une certification délivrée il y a moins de cinq ans et sans réserve significative par référence aux critères fixés à l'article 1er.       <br />
       II. - L'organisme d'évaluation et de contrôle indépendant mentionné au I formule des conclusions détaillées sur chacun des points mentionnés au 1° à 5° de l'article 2, en indiquant la méthodologie utilisée et les conditions d'évaluation de la fiabilité du procédé. Il atteste notamment que le moyen d'identification électronique auquel il est recouru répond aux conditions posées au 4° de l'article 2. Lorsqu'il est recouru à un service de confiance numérique au sens du règlement n° 910/2014 du Parlement européen et du Conseil du 23 juillet 2014, cette certification atteste que le service en question répond aux conditions posées au 5° de l'article 2. L'organisme fournit une attestation publique de ses conclusions qui est revêtue, si elle est sous forme électronique, de sa signature électronique qualifiée ou de son cachet électronique qualifié au sens du règlement n° 910/2014 du Parlement européen et du Conseil.       <br />
       Cet organisme d'évaluation et de contrôle fait état, sur la certification qu'il délivre, des certifications, agréments et qualifications, françaises, européennes ou reconnues dans des pays extérieurs à l'Union Européenne, dont il est titulaire et qui lui permettent d'évaluer la méthode mise en œuvre pour chacune des catégories de titre transférable soumise à son évaluation et d'attester de sa fiabilité.       <br />
       Lorsque l'organisme se prévaut de certifications, agréments ou qualifications hors de l'Union Européenne, il doit être en mesure d'établir leur équivalence aux standards européens.       <br />
              <br />
       Article 4       <br />
              <br />
       I. - La conversion du titre transférable électronique sur support papier et inversement du titre transférable papier vers l'électronique est réalisée selon une méthode fiable aux conditions suivantes :       <br />
       1° La conversion n'altère pas les droits conférés par ce titre ni les obligations qui y sont attachées ;       <br />
       2° Outre la mention de la conversion, le nouveau support du titre transférable comporte la date de la conversion, les informations prévues au 3° et l'indication de l'identité de celui qui a converti le titre ; cette indication consiste au moins, dans le cas d'une personne physique, en la mention de son identité complète, de sa nationalité, de sa date et de son lieu de naissance et, dans le cas d'une personne morale, en la mention de sa dénomination sociale, de son siège social, de son représentant légal, du pays où elle est enregistrée, de son numéro d'immatriculation ou de ce qui en tient lieu. Dans tous les cas, lorsque la conversion est effectuée vers un format électronique, cette indication comporte également la mention de l'adresse électronique à laquelle les notifications sont regardées comme faites valablement ;       <br />
       3° L'ancien support cesse d'être valable en tant que titre transférable, mais demeure consultable dans l'état dans lequel il se trouvait lors de sa conversion, y compris par une copie électronique fiable, au sens du décret n° 2016-1673 du 5 décembre 2016 susvisé.       <br />
              <br />
       II. - La vérification de la conformité de la conversion vers un support papier est assurée par :       <br />
       1° L'apposition visible, sur l'exemplaire papier, d'une empreinte électronique au sens du décret n° 2016-1673 du 5 décembre 2016 susvisé aux fins d'authentification ;       <br />
       2° Ou tout autre procédé de nature à pourvoir, au moyen d'informations incluses dans le titre, à un degré de sécurité équivalent.       <br />
              <br />
       III. - Aucune obligation ne peut résulter d'un titre portant mention qu'il a été converti vers un autre format.       <br />
              <br />
       <b>Chapitre II : Dispositions diverses (Articles 5 à 8)</b>       <br />
              <br />
       Article 5       <br />
              <br />
       Le dernier alinéa de l'article R. 172-3 du code des assurances est complété par deux phrases ainsi rédigées :       <br />
       « Lorsque la police revêtue de la clause à ordre ou au porteur est émise sous forme électronique ou convertie vers ce format, elle est établie, signée, transférée, modifiée et conservée dans les conditions prévues par le décret n° 2025-811 du 12 août 2025. Lorsqu'elle n'est pas revêtue de la clause à ordre ou au porteur, elle a la même valeur probante sous forme électronique que sur papier sous réserve des conditions prévues à l'article 1366 du code civil. »       <br />
              <br />
       Article 6       <br />
              <br />
       Après l'article R. 313-17-2 du code monétaire et financier, il est inséré un article R. 313-17-3 ainsi rédigé :       <br />
              <br />
       « Art. R. 313-17-3. - Lorsque le bordereau de cession ou de nantissement de créances professionnelles stipulé à ordre est émis sous forme électronique ou converti vers ce format, il est établi, signé, transféré et conservé sous forme électronique dans les conditions prévues par le décret n° 2025-811 du 12 août 2025. Lorsqu'il n'est pas stipulé à ordre, il a la même valeur probante sous forme électronique que sur papier sous réserve des conditions prévues à l'article 1366 du code civil. »       <br />
              <br />
       Article 7       <br />
              <br />
       Au premier alinéa de l'article D. 5422-5 du code des transports, les mots : « Chaque connaissement » sont remplacés par les mots : « Lorsqu'il est établi sur papier, le connaissement ».       <br />
              <br />
       Article 8       <br />
              <br />
       Au 1° de l'article R. 442-10-9 du code des assurances, les mots : « d'un navire ou engin spatial civil » sont remplacés par les mots : « de navires ou d'engins spatiaux civils ou d'équipements utiles à la production et au stockage d'énergie bas-carbone ou d'hydrogène bas-carbone ou à la capture de dioxyde de carbone ».       <br />
              <br />
       <b>Chapitre III : Dispositions finales (Articles 9 à 11)</b>       <br />
              <br />
       Article 9       <br />
              <br />
       I.-Les articles 1er à 4 du présent décret sont applicables dans les îles Wallis et Futuna et, pour les titres transférables régis par des dispositions relevant de la compétence de l'Etat, en Nouvelle-Calédonie et en Polynésie française.       <br />
       Les références au règlement n° 910/2014 du Parlement européen et du Conseil, à l'article L. 102 du code des postes et des télécommunications électroniques et au décret n° 2016-1673 du 5 décembre 2016 sont remplacées par des références aux dispositions applicables en métropole en vertu de ces textes.       <br />
              <br />
       II.-Le livre VII du code monétaire et financier est ainsi modifié :       <br />
       Au I du tableau des articles R. 752-10, R. 753-11 et R. 754-9, après la ligne :       <br />
       « R. 313-17-1 et R. 313-17-2 	       <br />
       n° 2006-22 du 5 janvier 2006 »,       <br />
       est insérée la ligne suivante :       <br />
       « R. 313-17-3 	       <br />
       n° 2025-811 du 12 août 2025 ».       <br />
       III.-Le code des transports est ainsi modifié :       <br />
       1° Au tableau de l'article D. 5784-2 la ligne :       <br />
       « D. 5422-1 à D. 5422-5 résultant du décret n° 2016-1893 du 28 décembre 2016 »       <br />
       est remplacée par les deux lignes suivantes :       <br />
       « D. 5422-1 à D. 5422-4 	       <br />
       Résultant du décret n° 2016-1893 du 28 décembre 2016       <br />
              <br />
       D. 5422-5 	       <br />
       Résultant du décret n° 2025-811 du 12 août 2025 » ;       <br />
       2° Au tableau de l'article D. 5794-2 la ligne :       <br />
       « D. 5422-1 à D. 5422-5 	       <br />
       Résultant du décret n° 2016-1893 du 28 décembre 2016 »       <br />
       est remplacée par les deux lignes suivantes :       <br />
       « D. 5422-1 à D. 5422-4 	       <br />
       Résultant du décret n° 2016-1893 du 28 décembre 2016       <br />
       D. 5422-5 	       <br />
       Résultant du décret n° 2025-811 du 12 août 2025 ».       <br />
              <br />
       Article 10       <br />
              <br />
       Les dispositions de l'article 7 et du III de l'article 9 peuvent être modifiées par décret.       <br />
              <br />
       Article 11       <br />
              <br />
       Le ministre d'État, ministre des outre-mer, et le ministre de l'économie, des finances et de la souveraineté industrielle et numérique sont chargés, chacun en ce qui le concerne, de l'exécution du présent décret, qui sera publié au Journal officiel de la République française.       <br />
              <br />
       Fait le 12 août 2025.       <br />
       ...
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Le-titre-transferable-electronique-TTE-L-13-juin-2024-a-ete-precise-au-plan-numerique-D-12-aout-2025-une-nouvelle-vie_a2347.html" />
  </entry>
  <entry>
   <title>"Le titre transférable électronique a les mêmes effets que le titre transférable établi sur support papier..." (Loi du 13 juin 2024). Lettre de change, billet, Dailly... sont dématérialisables.</title>
   <updated>2025-11-08T11:12:00+01:00</updated>
   <id>https://www.hervecausse.info/Le-titre-transferable-electronique-a-les-memes-effets-que-le-titre-transferable-etabli-sur-support-papier-Loi-du-13_a2239.html</id>
   <category term="Droit bancaire-monétaire" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/81188672-58517244.jpg</photo:imgsrc>
   <published>2025-11-08T11:12:00+01:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
Republication d'une note de septembre 2024.     <div style="position:relative; float:right; padding-left: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/81188672-58517244.jpg?v=1719736263" alt=""Le titre transférable électronique a les mêmes effets que le titre transférable établi sur support papier..." (Loi du 13 juin 2024). Lettre de change, billet, Dailly... sont dématérialisables." title=""Le titre transférable électronique a les mêmes effets que le titre transférable établi sur support papier..." (Loi du 13 juin 2024). Lettre de change, billet, Dailly... sont dématérialisables." />
     </div>
     <div>
      Le titre transférable électronique est posé en équivalent des titres papiers, c'est l'une des phrases fortes de la loi du 13 juin 2024 qui, en quatre articles, procède à une énième réforme de dématérialisation. L'inspiration vient de la loi type de la CNUDCI sur <b>les documents transférables électroniques</b> du 7 décembre 2017  .       <br />
               <br />
       L'idée est si simple et belle qu'elle séduit. Même si elle vise, avec la phrase citée, &quot;le titre transférable&quot; qui n'est pas du tout une expression connue en droit français (...). L'idée de l'équivalence entre la forme papier et la forme numérique a près de 50 ans. Elle prospère et revient périodiquement dans la loi. J'y ai passé une partie de mes plus belles années avec une partie de ma thèse... Cette idée est aussi un peu simpliste, et je rentre dans le dur du sujet par une remarque fondamentale qu'on trouve peu : cette idée d'équivalence ravale la technologie aux fonctions d'hier, à celle du papier.        <br />
              <br />
       Commençons par quelques mots sur cette équivalence, laquelle a encore été utilisée récemment pour légiférer sur la blockchain (dispositif d'enregistrement électronique partagé) et alors qu'elle était, entre autres, un pilier de la réforme sur le contrat électronique réglementé en plein cœur du code civil.       <br />
              <br />
       <b>I. L'idée d'équivalence</b>       <br />
              <br />
       Cela est en premier lieu et en soi contraire à l'idée de progrès inhérente à l'adoption de technologies récentes a priori plus performantes ;il est facile aujourd'hui de comprendre que l'écrit électronique permet bien plus de fonctions que le papier. L'observation n'était pas encore facile à formuler ou à propager lorsque la loi de 2004 a consacré le contrat électronique qui repose sur cette simplicité. A se passionner pour l'équivalence - mécanisme il est vrai intéressant - on en a parfois oublié l'avenir... les possibilités...         <br />
              <br />
       En second lieu, l'idée c'est vouloir s'attacher à une période de l'Histoire, à un épisode du droit qui a trois ou quatre siècles d'histoire, et de légitimité (ajoutons que nous adorons le papier et sa simplicité que l'on a relatés en explicitant la reconnaissance de dette et le billet au porteur : <span style="font-style:italic">Droit bancaire et financier,</span> mare &amp; martin...). L'idée d'équivalence n'explique cependant pas - ni même ne relate - le fait électronique, la réalité informatique, numérique. A dématérialiser en visant le papier, ses fonctions, on se prive de connaître et utiliser des fonctions futures.        <br />
              <br />
       Nous ne sommes pas étonnés de ce que le législateur français soit inspiré d'une idéologie conservatrice inspirée par une école du droit qui a surtout le goût de la modernité pour affirmer que rien ne change. La continuité des choses, bien réelle, est un prétexte au confort intellectuel qui, notamment au motif du génie du droit romain, dispense d'inventer un droit européen moderne à sa hauteur.       <br />
              <br />
              <br />
       <b>II. L'inévitable dématérialisation des titres de paiement</b>       <br />
              <br />
       Il était inévitable que les titres de paiement et de crédit quittent un jour le papier pour le support électronique, nous l'avons écrit il y a plus de 30 ans (Les titres négociables, Litec, 1993,  XX). Ce fut long et laborieux, un comble quand on pense que les valeurs mobilières sont dématérialisées depuis 50 ans !!! Voilà qui est fait pour la lettre de change et pour le billet à ordre, et quelques autres (voir le 8° signalé plus bas).        <br />
              <br />
       <b>La dématérialisation complète et parfaite de la lettre de change, c'est un événement dans l'histoire du Droit !</b>       <br />
              <br />
       Nous sommes ravis que la loi vise, parfois pour les en exclure (ce qui prouve qu'ils avaient l'aptitude à cette dématérialisation...), divers titres, bien au delà de ceux qui servent à payer (connaissements, copies exécutoires, police d'assurance...) ; voilà qui prouve que le contrat négociable vit fort et bien dans les titres (assertion tellement personnelle !).        <br />
              <br />
       Cette perspective de dématérialisation passait par une redéfinition de l'écrit et de la signature. Sur ce plan, cela avait été fait en 2000 dans le Code civil, et de façon assez satisfaisante, même si le problème de la signature électronique idéale (sécurisée) n'a pas été un succès et qu'elle reste encore une difficulté. Or un titre ça se signe... L'évolution avait été confortée par la loi de 2004 qui consacrait le contrat électronique. Mais ces lois ne concernaient pas les titres de paiement et titres apparentés (le Dailly, l'hypothèque à ordre, le connaissement).        <br />
              <br />
       La loi de 2024 inspirée de la loi type de la CNUDCID a donc toute son utilité.       <br />
              <br />
       On notera la réversibilité de la forme. Le titre papier peut être converti en TTE et vice-versa (art. 16, II), le titre électronique pourra redevenir papier ! Cela n’est pas usuel dans les processus de dématérialisation.        <br />
              <br />
              <br />
       <b>III. L'identification abstraite des TTE </b>       <br />
              <br />
       <b>Avec la loi n° 20024-537 du 13 juin 2024, </b>tout « écrit qui représente un bien ou un droit et qui donne à son porteur le droit de demander l'exécution de l'obligation qui y est spécifiée ainsi que celui de transférer ce droit » peut <b>prendre la forme d’un titre transférable électronique (TTE)</b> (L. n° 20024-537 du 13 juin 2024 art. 14, I).        <br />
              <br />
       La définition est une identification abstraite, générale, de TTE.        <br />
              <br />
       Cette définition provoque des doutes mais il est peu probable qu'elle nuise, pas plus qu'elle n'apporte. Le concept de représentation ne sert probablement à rien, qui supplante formellement la fonction probatoire du titre qui, elle, nous semble traditionnelle. L'idée dominante et commune nous semble être que le titre constate un droit à un bien soit un autre doit, ce qui est toujours un droit... Que le titre constate signifie que le titre prouve. On verra dans un quart de siècle si le verbe &quot;représente&quot; aura servi à quelque chose de concret. Toujours est-il qu'il a fallu que des alinéas précisent les titres accessibles au statut, à la forme, des TTE.       <br />
              <br />
              <br />
       <b>IV. L'identification concrète des TTE </b>       <br />
              <br />
       La définition légale est insuffisante à comprendre les titres visés. Le législateur s'en est persuadé alors qu'il veut raccourcir les lois, ses précisions prouvent la faiblesse de la définition. La loi n'est pas seulement un acte intellectuel, elle est aussi un acte d'autorité : le défaut d'autorité impose des longueurs.        <br />
              <br />
       <b>La loi a donc dû expressément exclure divers titres du domaine des TTE (art. 15, I)</b> : les instruments financiers, chèques, bons de caisse, titres spéciaux de paiement (art. L. 525-4, CMF), certains titres à ordre (art. L. 143-18, C. com.), reçus d'entreposage et copies exécutoires de créances hypothécaires à ordre.        <br />
              <br />
       L'insuffisance de la définition légale conduit aussi à <b>citer les titres concernés par la forme du TTE</b>, certains sont au cœur du droit bancaire et financier :        <br />
              <br />
       1° Les lettres de change et les billets à ordre ; 2° Les récépissés et les warrants ; 3° Les connaissements maritimes à ordre ou au porteur du code des transports ; 4° Les connaissements fluviaux négociables ; 5° Les polices d'assurance de dommages et de personnes à ordre ou au porteur régies par le chapitre II du titre Ier du livre Ier du code des assurances ; 6° Les polices d'assurance maritime, aérienne et aéronautique, fluviale et lacustre, sur marchandises transportées…  lorsqu'elles ont été convenues à ordre ou au porteur ; par tous modes et les polices d'assurance de responsabilité civile spatiale régies par le titre VII du même livre Ier ; 7° Les bordereaux de cession ou de nantissement de créances professionnelles, du moins les Dailly à ordre ; 8° Tout autre écrit, à ordre ou au porteur, répondant à la définition prévue au premier alinéa du présent I, à l'exception de ceux mentionnés au II. (art. 15, II).       <br />
              <br />
       On a un coupé quelques mots dans certains de ces 8 alinéas, pour les alléger, et rendre le paragraphe lisible.       <br />
              <br />
       Ayons une pensée pour <b>les étudiants qui devront disserter sur le TTE</b> et que devront recopier cette liste en ayant une explication pour chaque titre. Ayant une pensée spéciale pour l'étudiant qui devra expliquer le 8° qui semble ouvrir la porte de la forme du TTE à nombre de titres ! &quot;Tout autre écrit, ...&quot; est une formule pouvant pousser à la dépression.       <br />
              <br />
       
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; float:right; padding-left: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/81188672-59365550.jpg?v=1726489586" alt=""Le titre transférable électronique a les mêmes effets que le titre transférable établi sur support papier..." (Loi du 13 juin 2024). Lettre de change, billet, Dailly... sont dématérialisables." title=""Le titre transférable électronique a les mêmes effets que le titre transférable établi sur support papier..." (Loi du 13 juin 2024). Lettre de change, billet, Dailly... sont dématérialisables." />
     </div>
     <div>
      <b>Conclusion </b>. Sur l'équivalence, l'erreur de légistique était inévitable en l'état de la réflexion doctrinale. Il était impossible de renouveler la vision des titres (en outre le contexte de la loi ne le permettait  guère). Reprenons l'affirmation d'un seul mot, qui cependant signe la difficulté.       <br />
              <br />
       &quot;...les mêmes effets...&quot; peut vouloir dire les &quot;seuls&quot; effets connus et reconnus, et seulement ceux-là.        <br />
       &quot;...les mêmes effets...&quot; peut vouloir dire au moins les effets connus et reconnus, sans en interdire de nouveaux (qui certes ne devraient pas altérer les anciens effets ou anciennes fonctions.       <br />
              <br />
       Bon, tous ces éléments sont une récitation nécessaire, mais pour véritablement saisir l'évolution, il faudra le décret d'application (art. 16, III). Seul lui permettra de voir comment un TTE se crée concrètement, et se négocie, et se signe, et se remet...         <br />
              <br />
       Enfin, pour le moyen terme, vous retrouverez les TTE, avec toute la problématiques des titres, de paiement ou d'un autre type, dans ma prochaine édition de <span style="font-style:italic">Droit bancaire et financier</span> de 2025.       <br />
              <br />
              <br />
              <br />
       
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Le-titre-transferable-electronique-a-les-memes-effets-que-le-titre-transferable-etabli-sur-support-papier-Loi-du-13_a2239.html" />
  </entry>
  <entry>
   <title>L'entité, entre réalité et néant (identifier et comprendre une notion en émergence)</title>
   <updated>2025-09-30T08:23:00+02:00</updated>
   <id>https://www.hervecausse.info/L-entite-entre-realite-et-neant-identifier-et-comprendre-une-notion-en-emergence_a2333.html</id>
   <category term="Civil et Public" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/91368717-64242726.jpg</photo:imgsrc>
   <published>2025-09-30T08:23:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/91368717-64242726.jpg?v=1758991782" alt="L'entité, entre réalité et néant (identifier et comprendre une notion en émergence)" title="L'entité, entre réalité et néant (identifier et comprendre une notion en émergence)" />
     </div>
     <div>
      Le législateur, européen ou français, utilise de plus en plus souvent le terme entité, par centaines de fois, au singulier comme au pluriel. Il n'utilise cependant pas ce terme moderne, en émergence, dans quelques codes majeurs. Cette conférence visait à attirer l'attention sur ce concept, manifestement légal. Entre être et néant, le concept &quot;entité&quot; penche bien vers l'être, l'existence. Il exprime des réalités, anciennes ou nouvelles. Ce &quot;entre&quot; ne vise donc pas à éviter la difficulté mais à la réduire       <br />
              <br />
       Comme il s'agissait d'une &quot;leçon inaugurale&quot;, le propos a été divisé en deux parties et deux sous-parties, lesquelles portent une présentation et une démonstration. Ce terme &quot;entité&quot; peut préoccuper dès le début des études juridiques puisque, souvent, les entités sont des personnes, généralement morale, mais pas toujours. La notion de personne, fondamentale il va sans dire, est étudiée dès la L1 ; elle est encore méditée par tout vieux juriste, qu'il soit en réunion, sur un banc d'audience ou dans une négociation de contrat...        <br />
              <br />
       Ce terme peut aussi intéresser des spécialistes qui investissent des matières très actuelle, notamment le droit des affaires qui est accroché aux escapades et virages de la turbulente vie économique. Alors, le besoin de pure raison et d'esthétique juridiques deviennent un besoin urgent de compréhension, d'interprétation. &quot;Suis-je une des entités que le texte vise ?&quot;,  se demande le juriste de telle ou telle structure (...). Et il lui faut une réponse pour tout de suite, et une réponse qui l'engage ! Comme de bien entendu, comme lui, la doctrine doit se débrouiller, et après elle le juge. Le législateur n'est pas fichu de définir la notion qu'il utilise un millier de fois dans la loi ; c'est que le législateur utilise le terme tout en en développant les fonctions et qu'il le fait intuitivement. Autrement dit, pour les plus jeunes, et quitte à les surprendre, il le fait sans bien comprendre ce qu'il fait.        <br />
              <br />
       Les fonctions... cela été mon fil rouge..       <br />
              <br />
       Vous pouvez taguer mon post Linkedin et republier pour le département Droit de l'ULCO !       <br />
              <br />
       Rédaction de la leçon pour le blog en cours...       <br />
       
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/L-entite-entre-realite-et-neant-identifier-et-comprendre-une-notion-en-emergence_a2333.html" />
  </entry>
  <entry>
   <title>Arrêté du 8 septembre 2025 fixant la liste des entités auxquelles le service à compétence nationale, TRACFIN, est autorisé à transmettre des informations (art. L. 561-31, CMF)</title>
   <updated>2025-09-29T14:55:00+02:00</updated>
   <id>https://www.hervecausse.info/Arrete-du-8-septembre-2025-fixant-la-liste-des-entites-auxquelles-le-service-a-competence-nationale-TRACFIN-est_a2332.html</id>
   <category term="Civil et Public" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/91248594-64178405.jpg</photo:imgsrc>
   <published>2025-09-29T14:44:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; float:left; padding-right: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/91248594-64178405.jpg?v=1758552705" alt="Arrêté du 8 septembre 2025 fixant la liste des entités auxquelles le service à compétence nationale, TRACFIN, est autorisé à transmettre des informations (art. L. 561-31, CMF)" title="Arrêté du 8 septembre 2025 fixant la liste des entités auxquelles le service à compétence nationale, TRACFIN, est autorisé à transmettre des informations (art. L. 561-31, CMF)" />
     </div>
     <div>
      Cet arrêté du 8 septembre 2025 souligne la montée du concept &quot;entité&quot;. Il fixe la liste des entités auxquelles TRACFIN, service à compétence nationale, est autorisé à transmettre des informations hautement sensibles (art. L. 561-31, MF). Concept, c'est-à-dire selon nous idée qui existe en droit, mais aussi notion juridique, c'est-à-dire terme qui a une valeur juridique opératoire en droit positif.        <br />
              <br />
       Un concept peut exister en droit sans de véritables effets juridiques, il est là, suspendu dans l'espace juridique ;  en revanche, la notion est à notre sens un concept opératoire (puisqu'il y a deux mots, assignons-leur un sens un brin spécifique) ; ainsi l'entité était un concept qui est en train de devenir, lentement, une notion juridique. Il nous semble qu'une notion juridique peut être opératoire, avec des effets juridiques, alors même qu'elle reste un peu floue. La notion, faut-il ajouter, est ou non définie formellement, ce qui fait de la définition, elle, une réalité juridique plus précise encore. La définition pourra être doctrinale, jurisprudentielle ou légale.       <br />
              <br />
       L'arrêté (texte ci-dessous) évoque les destinataires d'informations que TRACFIN a le droit d'avertir. La cellule, service administratif à compétence nationale, émet des notes d'information à toute la galaxie publique. La liste de 40 entités vise, inévitablement, c'est la force de la notion &quot;d'entité&quot;, des personnes ou des services qui ne sont pas des personnes (directions générales, secrétariats généraux...).        <br />
              <br />
       Les étudiants de Droit bancaire et financier qui me suivent peuvent réfléchir à cette longue liste &quot;d'informés&quot;, elle donne une idée de ce qu'est l'action juridique et ici l'action publique.       <br />
              <br />
       
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/91248594-64257162.jpg?v=1759149512" alt="Arrêté du 8 septembre 2025 fixant la liste des entités auxquelles le service à compétence nationale, TRACFIN, est autorisé à transmettre des informations (art. L. 561-31, CMF)" title="Arrêté du 8 septembre 2025 fixant la liste des entités auxquelles le service à compétence nationale, TRACFIN, est autorisé à transmettre des informations (art. L. 561-31, CMF)" />
     </div>
     <div>
      _____________________       <br />
              <br />
       Source : Légifrance.        <br />
              <br />
       <b>Arrêté du 8 septembre 2025 fixant la liste des entités auxquelles le service à compétence nationale Tracfin est autorisé à transmettre des informations en application de l'article L. 561-31 du code monétaire et financier</b>       <br />
              <br />
              <br />
       Publics concernés : service à compétence nationale Tracfin, administrations, autorités, organismes, établissements publics et personnes chargées d'une mission de service public.       <br />
       Objet : fixation de la liste des destinataires des notes d'informations du service à compétence nationale Tracfin.       <br />
       L'article 4 de la loi n° 2025-594 du 30 juin 2025 contre toutes les fraudes aux aides publiques a modifié l'article L. 561-31 du code monétaire et financier, afin de prévoir que la liste des entités auxquelles le service à compétence nationale Tracfin peut transmettre des informations, outre l'autorité judiciaire, les services de police judiciaire, les services de renseignement et l'administration fiscale, est fixée par arrêté des ministres chargés de l'économie et du budget, alors qu'elle était auparavant fixée par la loi. La transmission d'informations par Tracfin à ces entités ne peut être réalisée qu'à la condition que ces informations sont en relation directe avec leurs missions respectives, conformément à l'article L. 561-31 du code monétaire et financier.       <br />
       Entrée en vigueur : le texte entre en vigueur le 1er octobre 2025.       <br />
       Application : l'arrêté est pris en application de l'article L. 561-31 du code monétaire et financier.       <br />
              <br />
              <br />
       Le ministre de l'économie, des finances et de la souveraineté industrielle et numérique et la ministre auprès du ministre de l'économie, des finances et de la souveraineté industrielle et numérique, chargée des comptes publics,       <br />
       Vu le code monétaire et financier, notamment ses articles L. 561-23, L. 561-30, L. 561-31, L. 561-31-1, D. 561-33 et D. 561-34-1 ;       <br />
       Vu la loi n° 2025-594 du 30 juin 2025 contre toutes les fraudes aux aides publiques, notamment son article 4,       <br />
       <b>Arrêtent :</b>       <br />
              <br />
       Article 1       <br />
              <br />
       Le service mentionné à l'article L. 561-23 du code monétaire et financier peut transmettre des informations, sous réserve qu'elles sont en relation directe avec leurs missions respectives, aux administrations, autorités, organismes, établissements publics ou personnes chargées d'une mission de service public suivants :       <br />
       1° Les juridictions financières, par l'intermédiaire de leur ministère public ;       <br />
       2° L'Agence française de lutte contre le dopage ;       <br />
       3° L'Autorité de contrôle prudentiel et de résolution ;       <br />
       4° L'Autorité des marchés financiers ;       <br />
       5° L'Autorité nationale des jeux ;       <br />
       6° La Commission nationale de contrôle de la campagne électorale ;       <br />
       7° La Commission nationale des comptes de campagne et des financements politiques ;       <br />
       8° La Commission nationale des sanctions ;       <br />
       9° La Haute Autorité pour la transparence de la vie publique ;       <br />
       10° L'inspection générale de la gendarmerie nationale ;       <br />
       11° L'inspection générale de la police nationale ;       <br />
       12° Les services d'inspection générale ou de contrôle mentionnés à l'article 1er du décret n° 2022-335 du 9 mars 2022 ;       <br />
       13° Le service central de renseignement criminel de la gendarmerie nationale ;       <br />
       14° Le service d'information, de renseignement et d'analyse stratégique sur la criminalité organisée ;       <br />
       15° Les services de l'Etat chargés de la concurrence, de la consommation et de la répression des fraudes ;       <br />
       16° Les services de l'Etat chargés de la politique publique en matière de protection et de promotion des intérêts économiques, industriels et scientifiques de la Nation ;       <br />
       17° Les services de l'Etat chargés de préparer et de mettre en œuvre une mesure de gel ou d'interdiction de mouvement ou de transfert des fonds, des instruments financiers et des ressources économiques ;       <br />
       18° Le service de police chargé du contrôle et de la surveillance des courses et des jeux ;       <br />
       19° Le secrétariat général de la défense et de la sécurité nationale ;       <br />
       20° Le secrétariat général pour l'investissement ;       <br />
       21° L'administration des douanes ;       <br />
       22° La direction des libertés publiques et des affaires juridiques ;       <br />
       23° La direction du protocole d'Etat et des événements diplomatiques ;       <br />
       24° La direction générale de l'énergie et du climat ;       <br />
       25° La direction générale des affaires politiques et de sécurité ;       <br />
       26° La direction générale du travail ;       <br />
       27° L'Agence française anticorruption ;       <br />
       28° Le service de vigilance et de protection contre les ingérences numériques étrangères ;       <br />
       29° La Caisse des dépôts et consignations, dans le cadre de ses missions de lutte contre la fraude ;       <br />
       30° L'Agence de gestion et de recouvrement des avoirs saisis et confisqués ;       <br />
       31° L'Agence de services et de paiement ;       <br />
       32° L'Agence nationale de l'habitat ;       <br />
       33° L'Office français de la biodiversité ;       <br />
       34° Le comité interministériel de restructuration industrielle ;       <br />
       35° Le délégué interministériel aux restructurations d'entreprises ;       <br />
       36° La mission interministérielle de coordination anti-fraude ;       <br />
       37° La mission interministérielle de vigilance et de lutte contre les dérives sectaires ou son représentant ;       <br />
       38° Les cellules mentionnées à l'article L. 1432-1 du code de la santé publique ;       <br />
       39° Les organismes mentionnés à l'article L. 114-12 du code de la sécurité sociale ;       <br />
       40° Les fonctionnaires et agents mentionnés à l'article L. 222-9 du code de l'énergie.       <br />
              <br />
       Article 2       <br />
              <br />
       Indépendamment de leur application de plein droit en Nouvelle-Calédonie, en Polynésie française et dans les Terres australes et antarctiques françaises, les dispositions du présent arrêté sont applicables dans les îles Wallis et Futuna.       <br />
              <br />
       Article 3       <br />
              <br />
       Le présent arrêté entre en vigueur le 1er octobre 2025.       <br />
              <br />
       Article 4       <br />
              <br />
       Le directeur du service à compétence nationale Tracfin est chargé de l'exécution du présent arrêté, qui sera publié au Journal officiel de la République française.       <br />
              <br />
       Fait le 8 septembre 2025.       <br />
       Le ministre de l'économie, des finances et de la souveraineté industrielle et numérique,       <br />
       Éric Lombard       <br />
       La ministre auprès du ministre de l'économie, des finances et de la souveraineté industrielle et numérique, chargée des comptes publics,       <br />
       Amélie de Montchalin       <br />
              <br />
              <br />
       <a class="link" href="https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000052212434">Lien vers Légifrance</a>
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Arrete-du-8-septembre-2025-fixant-la-liste-des-entites-auxquelles-le-service-a-competence-nationale-TRACFIN-est_a2332.html" />
  </entry>
  <entry>
   <title>"MyMoney bank" a bien plaidé en appel, mais non, la banque mandante est responsable d'un mandataire opérant pour des opérations bancaire ou financière (IOB ou IOBSP) (Cass. 1re civ., 7 mai 2025)</title>
   <updated>2025-08-31T10:19:00+02:00</updated>
   <id>https://www.hervecausse.info/MyMoney-bank-a-bien-plaide-en-appel-mais-non-la-banque-mandante-est-responsable-d-un-mandataire-operant-pour-des_a2319.html</id>
   <category term="Droit bancaire-monétaire" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/89320325-63167197.jpg</photo:imgsrc>
   <published>2025-08-31T10:18:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; float:left; padding-right: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/89320325-63167197.jpg?v=1749992319" alt=""MyMoney bank" a bien plaidé en appel, mais non, la banque mandante est responsable d'un mandataire opérant pour des opérations bancaire ou financière (IOB ou IOBSP) (Cass. 1re civ., 7 mai 2025)" title=""MyMoney bank" a bien plaidé en appel, mais non, la banque mandante est responsable d'un mandataire opérant pour des opérations bancaire ou financière (IOB ou IOBSP) (Cass. 1re civ., 7 mai 2025)" />
     </div>
     <div>
      Cette décision traite plusieurs questions, mais la principale question est celle de savoir si un établissement qui recourt à un intermédiaire, dit mandataire, est responsable de ses faits et gestes. La réponse est oui.        <br />
              <br />
       La banque <span style="font-style:italic">My Money Bank</span>, anciennement dénommée <span style="font-style:italic">Ge Money Bank</span>, a accordé un prêt immobilier à M. et Mme [N] (les emprunteurs), crédit souscrit via un intermédiaire en opérations de banque, (IOB), la société<span style="font-style:italic"> French Riviera Invest</span>.        <br />
              <br />
       L'opération immobilière était proposée par la société Apollonia, un nom devenu célèbre.       <br />
              <br />
       Les emprunteurs ont cessé de rembourser les échéances du prêt en avril 2012. La banque, en réaction, après avoir notifié la déchéance du terme aux emprunteurs, les a assignés en paiement. &quot;Prononcer la déchéance du terme&quot; signifie résilier la clause d'échéancier, brefs tous les délais : ce qui était dû sur des années devient immédiatement exigible.       <br />
              <br />
       Pour résister à cette demande en paiement, les emprunteurs ont plaidé que l'opération était soumise au droit de la consommation, malgré leur situation, que les formalités n'avaient pas été respectées, ce qui justifiait selon eux la déchéance de son droit aux intérêts. La demande de dommages et intérêts des clients était dirigée contre le IOB et contre la banque.        <br />
              <br />
       Voilà les trois problèmes en cause, le dernier étant vu en question de principe. Les pourvois de la banque et celui des emprunteurs ainsi que l'arrêt qui y répond appellent donc à citer trois points.       <br />
              <br />
       <b>I. La soumission au droit de la consommation.</b>        <br />
       <b>II.La déchéance du droit aux intérêts de la banque.</b>       <br />
       <b>III. La responsabilité de la banque mandante pour l'intermédiaire (IOB) mandaté.</b>        <br />
       
     </div>
     <br style="clear:both;"/>
     <div>
      <b>I. La soumission au droit de la consommation.</b> La cour d'appel avait jugé que ce contrat était soumis au Code de la consommation, le juge du droit rejette le moyen qui critique ce point de l'arrêt. Pour les jeunes lecteurs, on note cette règle souvent appliquée et qu'il faut donc connaître ; à la lecture de la solution on comprend le problème : &quot;la cour d'appel, qui n'était pas tenue d'effectuer la recherche invoquée ... a justement déduit que la banque avait volontairement soumis le contrat à ces dispositions (<span style="font-style:italic">ajout : celle des crédits immobiliers du code de la consommation</span>) par un acte dénué d'équivoque.&quot; On rappelle cette solution jurisprudentielle, qui a le mérite de simplifier les choses (sans doute un peu trop). Si un contractant vise un dispositif contractuel légalement établi, un régime contractuel, ici celui des crédits immobiliers du Code de la consommation, eh bien ce statut, ce régime légal, s'applique au contrat conclu, même si ce contrat ou ces parties n'avaient pas vocation à être régis par ces dispositions... (<span style="font-style:italic">Droit bancaire et financier</span>, mare &amp; martin, 2016, n° 1324). Au fond ou en somme, le juge dit aux plaideurs, vous avez visé un statut, un régime légal, vous l'avez donc voulu, eh bien je vous l'applique.       <br />
              <br />
       <b>II.La déchéance du droit aux intérêts de la banque.</b> Le juge du droit rejette aussi le moyen qui critique la déchéance de la banque de son droit aux intérêts.  Pour mériter cela, la banque n'avait pas respecté (ou prouvé qu'elle avait respecté...), le formalisme de l'offre de crédit immobilier du Code de la consommation. Cela peut être lié au point précédent : la personne qui a fait le dossier a soumis le contrat au Code de la consommation sans comprendre ce qu'elle faisait, et n'a donc pas respecté le formalisme dudit crédit immobilier. Peu importe la raison, le fait est là.       <br />
              <br />
       A ce stade, la banque perd déjà son procès puisque les moyens de son pouvoir, le pourvoi principal, sont rejetés ; la banque perd encore plus son procès avec la réponse de la Haute juridiction au pourvoi incident, le pourvoi du client, c'est le 3e point jugé.       <br />
              <br />
       <b>III. La responsabilité de la banque mandante pour l'intermédiaire (IOB) mandaté.</b> La Cour de cassation juge enfin la question de l'intermédiaire — de l'intermédiation. On le redit, c'est cette fois le pourvoi du client emprunteur qui est examiné car la banque avait été exonérée de toute responsabilité à hauteur d'appel.       <br />
              <br />
       Le IOB précité est un intermédiaire atypique qui est dit mandataire (<span style="font-style:italic">Droit bancaire et financier</span>, mare &amp; martin, 2016, n° 191). Dans sa mission légale on cherche le mandat du Code civil sans bien le trouver. La loi parle de mandat, la loi bancaire, monétaire et financière n'a pas toujours été du grand art juridique, et le temps qui passe permet de mieux le dire. De mémoire on avait dû l'écrire il y a quelques années, sans doute après d'autres (L’intermédiaire en opérations de banque, <span style="font-style:italic">in</span> Les 30 ans de la loi bancaire, Banque &amp; Droit, mars 2014).        <br />
              <br />
       Ce statut de démarcheur et du démarchage est un statut bancaire <span style="font-style:italic">ou </span>financier, en vérité bancaire <span style="font-style:italic">et </span>financier. C'est dire, petit point de théorie, que ce n'est ni du droit bancaire ni du droit financier, mais du droit bancaire <span style="font-style:italic">et </span>financier (au passage on souligne l'unité de la matière trop souvent découpée).       <br />
              <br />
       La décision repose sur une motivation tranquille et précise qui cite la jurisprudence et la loi de sécurité financière qui a modifié la loi initiale de 1972 sur les intermédiaires. La Cour de cassation s'applique car sa conclusion est ferme et en vérité attendue ; la phrase de principe — j'allais écrire &quot;l'attendu de principe&quot; — mérite d'être citée, c'est le numéro 22 de l'arrêt :        <br />
              <br />
       &quot;l'établissement de crédit est responsable de plein droit du fait des démarcheurs, agissant en cette qualité, auxquels il a donné mandat, sans pouvoir s'exonérer par la preuve d'une absence de faute.&quot;       <br />
              <br />
       En conséquence, l'arrêt d'appel est cassé sur ce point pour retenir la responsabilité délictuelle de la banque, ce que la cour d'appel aura à juger au fond. En effet, c'est une cassation pour violation de la loi qui est prononcée, laquelle ne laisse <span style="font-style:italic">a priori</span> peu de place à la cour d'appel de renvoi pour juger qu'il n'y a pas de responsabilité.        <br />
              <br />
       Sauf si la cour d'appel de renvoi... est amenée à considérer d'autres faits (elle seule est le juge du fond) qui neutralisent la responsabilité... ou si elle fait de la résistance au principe. On doute des deux possibilités, mais il faut que justice passe.       <br />
              <br />
              <br />
              <br />
       ____________________       <br />
              <br />
              <br />
       <b>Source : Légifrance.        <br />
              <br />
       Cour de cassation, civile, Chambre civile 1, 7 mai 2025, 23-13.923, Publié au bulletin       <br />
       Cour de cassation - Chambre civile 1</b>       <br />
           N° de pourvoi : 23-13.923       <br />
           ECLI:FR:CCASS:2025:C100272       <br />
           Publié au bulletin       <br />
           Solution : Cassation partielle       <br />
       (...)       <br />
              <br />
       ARRÊT DE LA COUR DE CASSATION, PREMIÈRE CHAMBRE CIVILE, DU 7 MAI 2025       <br />
       La société My Money Bank, société anonyme, dont le siège est [Adresse 4], a formé le pourvoi n° J 23-13.923 contre l'arrêt rendu le 26 janvier 2023 par la cour d'appel de Nîmes (1re chambre civile), dans le litige l'opposant :       <br />
       1°/ à M. [W] [N],       <br />
       2°/ à Mme [K] [G], épouse [N],       <br />
       domiciliés tous deux [Adresse 2],       <br />
       défendeurs à la cassation.       <br />
              <br />
       M. et Mme [N] ont formé un pourvoi incident contre le même arrêt.       <br />
              <br />
       La demanderesse au pourvoi principal invoque, à l'appui de son recours, deux moyens de cassation.       <br />
       Les demandeurs au pourvoi incident invoquent, à l'appui de leur recours, deux moyens de cassation.       <br />
              <br />
       Le dossier a été communiqué au procureur général.       <br />
              <br />
       Sur le rapport de Mme Peyregne-Wable, conseiller, les observations de la SCP Lyon-Caen et Thiriez, avocat de la société My Money Bank, de la SCP Waquet, Farge, Hazan et Féliers, avocat de M. et Mme [N], et l'avis de Mme Cazaux-Charles, avocat général, substituée à l'audience par M. Salomon, avocat général, après débats en l'audience publique du 11 mars 2025 où étaient présents Mme Champalaune, président, Mme Peyregne-Wable, conseiller rapporteur, Mme Guihal, conseiller doyen, MM. Bruyère, Ancel, Mmes Tréard, Corneloup, conseillers, Mme Robin-Raschel, conseiller référendaire, M. Salomon, avocat général, et Mme Vignes, greffier de chambre,       <br />
              <br />
       la première chambre civile de la Cour de cassation, composée, en application de l'article R. 431-5 du code de l'organisation judiciaire, des président et conseillers précités, après en avoir délibéré conformément à la loi, a rendu le présent arrêt ;       <br />
              <br />
       <b>Faits et procédure</b>       <br />
              <br />
       1. Selon l'arrêt attaqué (Nîmes, 26 janvier 2023), le 10 octobre 2006, la société My Money Bank, anciennement dénommée Ge Money Bank (la banque), a accordé un prêt immobilier à M. et Mme [N] (les emprunteurs), souscrit via un intermédiaire en opérations de banque, la société French Riviera Invest (la société FRI), dans le cadre d'une opération immobilière proposée par la société Apollonia.       <br />
              <br />
       2. Le 6 avril 2012, les emprunteurs ayant cessé de rembourser les échéances du prêt, la banque, après déchéance du terme, les a assignés en paiement.       <br />
              <br />
       <b>Examen des moyens</b>       <br />
              <br />
       Sur le premier moyen du pourvoi incident et sur le second moyen du pourvoi incident pris en sa première branche       <br />
              <br />
       3. En application de l'article 1014, alinéa 2, du code de procédure civile, il n'y a pas lieu de statuer par une décision spécialement motivée sur ces moyens qui ne sont manifestement pas de nature à entraîner la cassation.       <br />
              <br />
       Sur le premier moyen du pourvoi principal       <br />
              <br />
       <b>Enoncé du moyen</b>       <br />
              <br />
       4. La banque fait grief à l'arrêt de dire que les parties ont volontairement soumis le contrat de prêt aux dispositions du code de la consommation, de prononcer la déchéance de la banque du droit aux intérêts du prêt, de condamner les emprunteurs au remboursement, en deniers ou quittances, du seul capital emprunté et de les condamner à payer à la banque une certaine somme avec intérêts au taux légal à compter du 30 juin 2010, alors :       <br />
              <br />
       « 1°/ que si les parties sont libres, sauf disposition contraire de la loi, de soumettre volontairement aux régimes de protection définis par le code de la consommation des contrats qui n'en relèvent pas, l'exercice de cette faculté doit résulter d'une manifestation de volonté claire et dépourvue d'équivoque ; que cette manifestation ne peut résulter de la seule référence faite dans le contrat aux dispositions du code de la consommation, quand bien même les parties auraient eu préalablement connaissance que le contrat ne relevait pas en principe du code de la consommation ; que, pour retenir néanmoins la soumission volontaire des parties du contrat de prêt au code de la consommation, la cour d'appel se borne à relever que la banque avait connaissance de ce qu'il était destiné à financer une activité professionnelle accessoire de loueurs de meublés laquelle échappait par nature aux dispositions du code de la consommation ; qu'en considérant ainsi que la seule référence faite dans le contrat aux dispositions du code de la consommation établit la volonté claire et dépourvue d'équivoque de soumettre le prêt à ce code, au regard de la connaissance préalable par le prêteur de ce que le contrat ne relevait pas en principe du code de la consommation, la cour d'appel, qui a statué par des motifs impropres à établir une telle manifestation de volonté claire et dépourvue d'équivoque, a violé l'article 1134 du code civil, dans sa rédaction antérieure à celle issue de l'ordonnance n° 2016-131 du 10 février 2016 ;       <br />
              <br />
       2°/ que si les parties sont libres, sauf disposition contraire de la loi, de soumettre volontairement aux régimes de protection définis par le code de la consommation des contrats qui n'en relèvent pas, l'exercice de cette faculté doit résulter d'une manifestation de volonté claire et dépourvue d'équivoque ; que pour retenir la soumission volontaire des parties du contrat de prêt au code de la consommation, la cour d'appel relève que la banque avait connaissance de ce qu'il était destiné à financer une activité professionnelle accessoire de loueurs de meublés laquelle échappait par nature aux dispositions du code de la consommation ; qu'en statuant ainsi, sans rechercher, comme elle y était invitée, si les emprunteurs n'avaient pas dissimulé à la banque toutes leurs autres acquisitions de logement aux fins de location et, partant, leur statut de loueur meublé professionnel, la banque ayant été fondée à croire qu'ils ne bénéficiaient que du statut de loueur meublé non professionnel ainsi qu'il était mentionné sur la fiche de réservation produite qui a été jointe à la demande de prêt, la cour d'appel a privé sa décision de base légale au regard de l'article 1134 du code civil, dans sa rédaction antérieure à celle issue de l'ordonnance n° 2016-131 du 10 février 2016. »       <br />
              <br />
       <b>Réponse de la Cour</b>       <br />
              <br />
       5. L'arrêt relève que les pièces annexées à la demande de prêt par les emprunteurs démontrent qu'ils ont donné connaissance à la banque de ce qu'il était destiné à financer une activité professionnelle accessoire de loueurs de meublés échappant par nature aux dispositions du code de la consommation et constate que la banque a eu communication de la fiche de réservation de l'appartement, du contrat de vente en l'état futur d'achèvement et du bail commercial avant d'émettre l'offre de prêt immobilier dans laquelle elle a expressément visé les articles L. 312-1 et suivants du code de la consommation, intégralement reproduits en page deux.       <br />
              <br />
       6. De ces énonciations, constatations et appréciations souveraines, la cour d'appel, qui n'était pas tenue d'effectuer la recherche invoquée par la seconde branche du moyen que ses constatations rendaient inopérante, a justement déduit que la banque avait volontairement soumis le contrat à ces dispositions par un acte dénué d'équivoque.       <br />
              <br />
       7. Le moyen n'est donc pas fondé.       <br />
              <br />
       Sur le second moyen du pourvoi principal       <br />
              <br />
       <b>Enoncé du moyen</b>       <br />
              <br />
       8. La banque fait grief à l'arrêt de prononcer la déchéance de la banque du droit aux intérêts du prêt, de condamner les emprunteurs au remboursement, en deniers ou quittances, du seul capital emprunté et de condamner les emprunteurs à payer à la banque une certaine somme avec intérêts au taux légal à compter du 30 juin 2010, alors :       <br />
              <br />
       « 1°/que les juges sont tenus de répondre aux conclusions des parties ; qu'en l'espèce, dans ses écritures d'appel, au sujet de l'envoi de l'offre au domicile des emprunteurs par la banque, celle-ci soutenait que dans leur assignation du 3 décembre 2010, les emprunteurs avaient reconnu que les offres de prêt leur avaient été notifiées et qu'elles avaient été récupérées à leur domicile, ce qui constituait un aveu judiciaire ; qu'en retenant que la banque ne justifie pas qu'elle a respecté le formalisme exigé par l'article L. 312-7 du code de la consommation, sans répondre à cette articulation majeure des écritures d'appel de l'exposante, la cour d'appel a violé l'article 455 du code de procédure civile ;       <br />
              <br />
       2° / que l'envoi de l'offre oblige le prêteur à maintenir les conditions qu'elle indique pendant une durée minimale de trente jours à compter de sa réception par l'emprunteur ; que l'offre est soumise à l'acceptation de l'emprunteur et des cautions, personnes physiques, déclarées, l'emprunteur et les cautions ne pouvant accepter l'offre que dix jours après qu'ils l'ont reçue et l'acceptation devant être donnée par lettre, le cachet de la poste faisant foi ; que l'article L. 312-10 du code de la consommation, dans sa rédaction antérieure à celle issue de l'ordonnance n° 2016-301 du 14 mars 2016, n'impose pas que la lettre d'acceptation soit postée à proximité du domicile de l'emprunteur ; qu'en l'espèce, la cour d'appel, si elle relève qu'une enveloppe versée aux débats porte le cachet de la poste &quot;[Localité 1] ... 24/11/2006&quot; et l'adresse du destinataire &quot;GE Money Bank Centre d'acceptation ...[Localité 3]&quot;, considère néanmoins que la preuve de l'envoi de la lettre de l'acceptation n'est pas rapportée au motif que ce courrier a été posté loin du domicile des emprunteurs ; qu'en statuant ainsi, par un motif inopérant, quand l'article L. 312-10 du code de la consommation, dans sa rédaction antérieure à celle issue de l'ordonnance n° 2016-301 du 14 mars 2016, n'impose pas que la lettre d'acceptation soit postée à proximité du domicile de l'emprunteur, la cour d'appel a violé ce texte ;       <br />
              <br />
       3°/ que l'envoi de l'offre oblige le prêteur à maintenir les conditions qu'elle indique pendant une durée minimale de trente jours à compter de sa réception par l'emprunteur ; que l'offre est soumise à l'acceptation de l'emprunteur et des cautions, personnes physiques, déclarées, l'emprunteur et les cautions ne pouvant accepter l'offre que dix jours après qu'ils l'ont reçue et l'acceptation devant être donnée par lettre, le cachet de la poste faisant foi ; que l'article L. 312-10 du code de la consommation, dans sa rédaction antérieure à celle issue de l'ordonnance n° 2016-301 du 14 mars 2016, n'impose pas que la lettre d'acceptation soit matériellement postée par l'emprunteur lui-même ; qu'en l'espèce, la cour d'appel, si elle relève qu'une enveloppe versée aux débats porte le cachet de la poste &quot;[Localité 1] ... 24/11/2006&quot; et l'adresse du destinataire &quot;GE Money Bank Centre d'acceptation ...[Localité 3]&quot;, considère néanmoins que la preuve de l'envoi de la lettre de l'acceptation n'est pas rapportée au motif que ce courrier a été posté non par les emprunteurs directement mais par un intermédiaire ; qu'en statuant ainsi, par un motif inopérant, quand l'article L. 312-10 du code de la consommation, dans sa rédaction antérieure à celle issue de l'ordonnance n° 2016-301 du 14 mars 2016, n'impose pas que la lettre d'acceptation soit matériellement postée par l'emprunteur lui-même, la cour d'appel a violé ce texte. »       <br />
       <b>       <br />
       Réponse de la Cour</b>       <br />
              <br />
       9. Selon l'article L. 312-7 du code de la consommation, dans sa rédaction antérieure à celle issue de l'ordonnance n° 2016-301 du 14 mars 2016, en matière de prêts immobiliers, le prêteur est tenu de formuler par écrit une offre adressée gratuitement par voie postale à l'emprunteur éventuel ainsi qu'aux cautions déclarées par l'emprunteur lorsqu'il s'agit de personnes physiques.       <br />
              <br />
       10. L'article L. 312-10 du même code, dans sa rédaction antérieure à celle issue de l'ordonnance n° 2016-301 du 14 mars 2016 dispose :       <br />
              <br />
       « L'envoi de l'offre oblige le prêteur à maintenir les conditions qu'elle indique pendant une durée minimale de trente jours à compter de sa réception par l'emprunteur.       <br />
              <br />
       L'offre est soumise à l'acceptation de l'emprunteur et des cautions, personnes physiques, déclarées. L'emprunteur et les cautions ne peuvent accepter l'offre que dix jours après qu'ils l'ont reçue. L'acceptation doit être donnée par lettre, le cachet de la poste faisant foi. »       <br />
              <br />
       11. Après avoir rappelé que la preuve de l'envoi et de l'acceptation de l'offre de prêt conforme à ces dispositions incombait au prêteur et que l'inobservation de ce formalisme était sanctionnée de la déchéance de son droit aux intérêts, l'arrêt relève qu'aucune mention de réception par voie postale ne figure sur l'offre et que la banque ne justifie pas non plus que les emprunteurs aient donné leur acceptation par lettre, le cachet de la poste faisant foi.       <br />
              <br />
       12. De ces constatations, rendant inopérant le moyen invoqué dans les conclusions prétendument omises, la cour d'appel a exactement déduit que la banque, qui ne rapportait pas la preuve du respect du formalisme tant de l'envoi que du retour de l'offre par voie postale, devait être déchue du droit aux intérêts du prêt.       <br />
              <br />
       13. Le moyen n'est donc pas fondé.       <br />
              <br />
       Mais sur le second moyen du pourvoi incident, pris en sa deuxième branche       <br />
              <br />
       <b>Enoncé du moyen</b>       <br />
              <br />
       14. Les emprunteurs font grief à l'arrêt de rejeter leur demande de dommages et intérêts, alors « qu'il résulte de l'article L. 341-4, III du code monétaire et financier, que les établissements de crédit sont civilement responsables du fait des démarcheurs, agissant en cette qualité, auxquels elles ont délivré un mandat ; après avoir relevé que la société FRI avait agi en qualité de démarcheur dans le cadre du mandat que lui avait donné la banque en lui transmettant la demande de crédit des emprunteurs, l'arrêt relève que la responsabilité délictuelle de la banque au titre des fautes commises par son mandataire ne peut être engagée que si elle a elle-même commis une faute à l'origine du dommage subi par les emprunteurs ; en statuant ainsi quand la responsabilité de l'établissement de crédit est engagée de plein de droit du fait des démarcheurs, agissant en cette qualité, auxquels elle a donné mandat, la cour d'appel a violé l'article L. 341-4, III du code monétaire et financier et l'article 1384 devenu 1242 du code civil. »       <br />
              <br />
       <b>Réponse de la Cour</b>       <br />
              <br />
       Vu l'article L. 341-4, III du code monétaire et financier :       <br />
              <br />
       15. Selon ce texte, les établissements de crédit sont civilement responsables du fait des démarcheurs, agissant en cette qualité, auxquels ils ont délivré un mandat. Ils demeurent responsables du fait des salariés ou employés des personnes physiques ou des personnes morales qu'ils ont mandatés, dans la limite du mandat.       <br />
              <br />
       16. Cette disposition est issue de la loi n° 2003-706 du 1er août 2003 de sécurité financière. Elle était insérée dans un titre II intitulé « Sécurité des épargnants et des assurés ».       <br />
              <br />
       17. L'article L. 341-4 du code monétaire et financier tendait à généraliser les dispositions de l'ancien article L. 342-10 du même code, issu de l'article 11 de la loi n° 72-6 du 3 janvier 1972, relative au démarchage financier et à des opérations de placement d'assurance qui prévoyait que les établissements financiers, caisses d'épargne, agents de change étaient civilement responsables du fait des démarcheurs agissant en cette qualité auxquels ils avaient délivré une carte d'emploi et que, nonobstant toute convention contraire, ces démarcheurs étaient considérés comme leurs préposés au sens de l'article 1384 du code civil.       <br />
              <br />
       18. Selon le rapport n° 206 (2002-2003) fait au nom de la commission des finances du Sénat en 1re lecture, déposé le 12 mars 2003, le projet tendait à harmoniser un dispositif complexe et segmenté, résultant d'une accumulation de textes souvent anciens, qui, en laissant perdurer des interstices de vide juridique, nuisait à la compréhension des règles applicables et donc à la protection du démarché.       <br />
              <br />
       19. A la suite de l'examen du projet par l'Assemblée nationale, la référence à l'article 1384 du code civil a été supprimée, afin de ne pas subordonner la responsabilité du mandant à l'existence d'un lien de subordination entre celui-ci et le mandataire, sans qu'il résulte des travaux parlementaires une volonté d'amoindrir l'exigence de contrôle du premier sur le second, ni de réduire la protection du démarché.       <br />
              <br />
       20. Lorsque la loi de sécurité financière a été adoptée, la jurisprudence considérait que le mandant était responsable de plein droit des fautes quasi-délictuelles commises par le mandataire dans les limites des pouvoirs de représentation qui lui avaient été conférés (3e Civ., 29 avril 1998, pourvoi n° 96-17.540, Bulletin civil 1998, III, n° 87).       <br />
              <br />
       21. Il se déduit de l'ensemble de ces éléments que l'article L. 341-4 III précité doit être interprété en ce sens qu'il déroge au droit commun du mandat tel qu'il résulte désormais de l'arrêt de chambre mixte du 29 octobre 2021 (pourvoi n° 19-18.470, publié), selon lequel, si le mandant est, en vertu de l'article 1998 du code civil, contractuellement responsable des dommages subis du fait de l'inexécution des engagements contractés par son mandataire dans les limites du mandat conféré, les manoeuvres dolosives du mandataire, dans l'exercice de son mandat, n'engagent la responsabilité du mandant que s'il a personnellement commis une faute, qu'il incombe à la victime d'établir.       <br />
              <br />
       22. Il en résulte que l'établissement de crédit est responsable de plein droit du fait des démarcheurs, agissant en cette qualité, auxquels il a donné mandat, sans pouvoir s'exonérer par la preuve d'une absence de faute.       <br />
              <br />
       23. Pour rejeter la responsabilité délictuelle de la banque du fait de son mandataire, après avoir rappelé que la mission confiée par la banque à la société FRI était, selon la convention de collaboration versée aux débats, de dispenser à la clientèle prospectée toutes informations sur les caractéristiques des produits, de sélectionner les clients et de transmettre à la banque les demandes de crédit et les justificatifs, l'arrêt retient que les emprunteurs invoquent des fautes commises dans le cadre de l'exécution du mandat, qu'ils n'établissent pas que la banque savait, à la date du prêt, que sa mandataire avait entièrement délégué la phase d'instruction des demandes de prêt à la société Apollonia, et qu'ils ne rapportent pas la preuve que leur préjudice aurait pour origine une faute que la banque, en sa qualité de mandante de la société FRI, aurait personnellement commise.       <br />
              <br />
       24. En statuant ainsi, la cour d'appel a violé le texte susvisé.       <br />
              <br />
       <b>PAR CES MOTIFS, et sans qu'il y ait lieu de statuer sur les autres griefs du pourvoi incident, la Cour :       <br />
              <br />
       CASSE ET ANNULE</b>, mais seulement en ce qu'il rejette la demande de dommages et intérêts de M. et Mme [N], l'arrêt rendu le 26 janvier 2023, entre les parties, par la cour d'appel de Nîmes ;       <br />
              <br />
       Remet, sur ce point, l'affaire et les parties dans l'état où elles se trouvaient avant cet arrêt et les renvoie devant la cour d'appel de Montpellier ;       <br />
              <br />
       Condamne la société My Money Bank aux dépens ;       <br />
       En application de l'article 700 du code de procédure civile, rejette la demande formée par la société My Money Bank et la condamne à payer à M. et Mme [N] la somme globale de 3 000 euros ;       <br />
       Dit que sur les diligences du procureur général près la Cour de cassation, le présent arrêt sera transmis pour être transcrit en marge ou à la suite de l'arrêt partiellement cassé ;       <br />
       Ainsi fait et jugé par la Cour de cassation, première chambre civile, et prononcé publiquement...       <br />
              <br />
       <b> Analyse       <br />
       Titrages et résumés</b>       <br />
           Cassation civil - BANQUE - Responsabilité - Responsabilité de plein droit - Cas - Mandat de l'article L. 341-4 du code monétaire et financier - Faute du démarcheur       <br />
              <br />
           Selon l'article L. 341-4, III, du code monétaire et financier, issu de la loi n° 2003-706 du 1er août 2003 de sécurité financière, les établissements de crédit sont civilement responsables du fait des démarcheurs, agissant en cette qualité, auxquels ils ont délivré un mandat. Ils demeurent responsables du fait des salariés ou employés des personnes physiques ou des personnes morales qu'ils ont mandatés, dans la limite du mandat. Il résulte de ce texte que l'établissement de crédit est responsable de plein droit du fait des démarcheurs, agissant en cette qualité, auxquels il a donné mandat, sans pouvoir s'exonérer par la preuve d'une absence de faute. Viole ces dispositions une cour d'appel qui, pour rejeter la responsabilité délictuelle de la banque du fait de sa mandataire, après avoir rappelé les termes de la mission confiée par la banque à celle-ci, retient que les emprunteurs, qui invoquent des fautes commises dans le cadre de l'exécution du mandat, n'établissent pas que la banque savait, à la date du prêt, que sa mandataire avait entièrement délégué la phase d'instruction des demandes de prêt à une société tierce et ne rapportent pas la preuve que leur préjudice aurait pour origine une faute que la banque, en sa qualité de mandante, aurait personnellement commise       <br />
              <br />
       Cassation civil - MANDAT - Mandant - Responsabilité - Responsabilité de plein droit - Cas - Mandat de l'article L. 341-4 du code monétaire et financier - Faute du démarcheur       <br />
       PRET - Prêt d'argent - Prêteur - Etablissement de crédit - Responsabilité - Responsabilité de plein droit - Cas - Mandat de l'article L. 341-4 du code monétaire et financier - Faute du démarcheur       <br />
       <b>Textes appliqués</b>       <br />
       Article L. 341-4, III, du code monétaire et financier, issu de la loi n° 2003-706 du 1er août 2003 de sécurité financière. 
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/MyMoney-bank-a-bien-plaide-en-appel-mais-non-la-banque-mandante-est-responsable-d-un-mandataire-operant-pour-des_a2319.html" />
  </entry>
  <entry>
   <title>« Il est admis que la notion de monnaie est double en ce qu'elle recouvre les instruments monétaires et l'unité monétaire » (Yves Chaput)</title>
   <updated>2025-07-12T12:09:00+02:00</updated>
   <id>https://www.hervecausse.info/Il-est-admis-que-la-notion-de-monnaie-est-double-en-ce-qu-elle-recouvre-les-instruments-monetaires-et-l-unite-monetaire_a2217.html</id>
   <category term="Droit bancaire-monétaire" />
   <photo:imgsrc>https://www.hervecausse.info/photo/art/imagette/79658006-57657231.jpg</photo:imgsrc>
   <published>2025-07-12T11:40:00+02:00</published>
   <author><name>Hervé CAUSSE</name></author>
   <content type="html">
    <![CDATA[
     <div style="position:relative; float:right; padding-left: 1ex;">
      <img src="https://www.hervecausse.info/photo/art/default/79658006-57657231.jpg?v=1713608558" alt="« Il est admis que la notion de monnaie est double en ce qu'elle recouvre les instruments monétaires et l'unité monétaire » (Yves Chaput)" title="« Il est admis que la notion de monnaie est double en ce qu'elle recouvre les instruments monétaires et l'unité monétaire » (Yves Chaput)" />
     </div>
     <div>
      Et, pour référencer son propos, le professeur Yves Chaput s'est pleinement appuyé sur une phrase de Jean Carbonnier. Cette phrase, et, ou, citation, compte double, elle vaut pour le fond et la méthode (1) (cf. image ci-dessous). Cette pensée est sinon structurée par les idées de fond, l'abstraction, et de forme, la concrétisation.       <br />
              <br />
       Le propos de Carbonnier précisait le fond en désignant deux choses (l'instrument monétaire physique qu'est la monnaie et aussi l'unité idéale qu'est la même monnaie) ; quant à la conjonction de coordination &quot;et&quot;, qui articule la phrase, elle valait méthode marquée par la volonté nette et franche de l'appréhension du concret et de l'abstrait.       <br />
              <br />
       Il semblerait que cela fut en vain. On a perdu et le fond et la méthode.        <br />
              <br />
       Il est vrai que la méthode n'est qu'une manière d'aborder le fond, ce que les maniaques des examens, des plans et de la méthodologie oublient souvent. Mais enfin, quand la méthode attendue pose problème il faut poser la chose et la traiter. L'oubli de la méthode, après diverses publications, est ici net et formel (la notion d'instrument monétaire est parfois totalement oubliée) et, l'oubli est agrémenté d'une confusion (avec les idées d'instruments de paiement et celle, non légale, de &quot;support monétaire&quot;).       <br />
              <br />
       <b>Comment a-t-on pu oublier la notion d'instrument monétaire ou (le pluriel est de mise) d'instruments monétaires ? </b>       <br />
              <br />
       Pire, comment a-t-on pu, à l'occasion, et parfois dans de grandes occasions, la déformer en la confondant avec d'autres notions pourtant légales et relativement claires ? Notamment celle d'instrument de paiement, notion formellement récentes (on parlait encore il y a moins de trois décennies d'effets de commerce).       <br />
              <br />
       On ne répondra pas à la question qui exigerait de reprendre le long fil d'une dérive, ce que les deux auteurs précités signalent, si du moins on veut s'arrêter et méditer leurs propos, sachant qu'un troisième au moins est dans le même sens : Cornu. Et ce dans un ouvrage qui est une sorte de patrimoine commun des juristes.       <br />
              <br />
       La notion d'instrument monétaire (ou d'instruments monétaires, le pluriel est prégnant on le répète) a été confirmée et précisée par la définition d'un autre esprit lumineux, Gérard Cornu. Définition (doctrinale) du Vocabulaire Juridique Cornu (2) ; définition sans équivoque aucune. Dans ce dictionnaire, que certains se permettent de ne pas citer, &quot;instrument monétaire&quot; existe en <span style="font-style:italic">verbo</span> principal, depuis au moins l'édition de 1987.        <br />
              <br />
       Les mots et expressions juridiques, actuellement,  sont ici passés trop vite aux oubliettes. Carbonnier, Cornu, Chaput...       <br />
              <br />
       L'expression &quot;instrument monétaire&quot; apparaît aujourd'hui comme idéale puisqu'elle se distingue de celles d'instruments de paiement (spécialement légale depuis 2007/2009) et de celle d'instruments financiers (spécialement légale depuis 1993/1996).        <br />
              <br />
       Bref les instruments monétaires ne sont pas des titres (ou des contrats) parce que, à leur différence, ils incorporent idéalement et radicalement, par un effet légal (ou effet <span style="font-style:italic">lege</span>), une valeur abstraite reconnue par l'autorité publique et largement fondée...        <br />
              <br />
       La fiction ne l'est plus quand on crée des instrument monétaires physiques (et demain informatique, ce qui est encore de la physique et donc du physique). Car il y une fiction reposant sur le système numérique, en l'espèce décimal.        <br />
              <br />
       Cette incorporation légale réalise une union radicale et définitive, en cela il n'y a pas de titre (s) dans le processus monétaire : la notion majeure de monnaie chasse celle mineure de titre, et ce depuis de longues décennies ; titres dans lesquels ont admet aujourd'hui (j'ai milité en ce sens) qu'il n'y a pas incorporation du droit au titre ; la formule &quot;incorporation du droit au titre&quot;, pédagogique, ne tenant pas avec une analyse approfondie des valeurs mobilières ou effets de commerce (je parle volontairement : le problème est ancien).        <br />
              <br />
       Ainsi, il n'existe aucun titre(s) de monnaie, le billet n'étant lui-même pas un titre : il est monnaie et cette qualification suffit et se suffit à elle-même. Il est instrument monétaire, désignation plénifiante, édifiante et suffisante. Le billet n'est pas un titre qui &quot;représente&quot; la valeur, qui serait ailleurs. Il ne représente pas la valeur, <span style="font-style:italic">le billet est la valeur </span>puisque cette dernière est purement abstraite, sinon fictive. En effet, une monnaie se fonde sur cent réalités sociales et économiques et si peu sur le bilan de son institut d'émission qui reflète mal ces cent réalités. Il y a des expériences monétaires qui vont prochainement le prouver à nouveaux frais...       <br />
              <br />
       On le voit, <b>le sujet pousse tout de suite assez loin : on le reprendra dans une étude plus précise et référencée</b>, plus ordonnée et substantielle.       <br />
               <br />
       Oublier <b>cette belle réalité de l'incorporation de la valeur à l'instrument</b>, en matière de monnaie, est devenu un confort. Ce point est en effet de nature à constituer le critère de distinction de la monnaie à défaut duquel on peut pérorer à l'infini sur la nature de monnaie de tel ou tel machin : vive donc les débats qui tournent en rond sur les monnaies virtuelles ou cryptomonnaies... Sans chercher un critère et l'appliquer, toute doctrine est bâtie sur du sable.       <br />
              <br />
       L'impasse conduit à ne pas pouvoir proposer une définition de la monnaie (clin d’œil à mes étudiants de ces 3 dernières années, j'ai tenté en cours de réparer la lacune de mon livre... et d'autres).       <br />
              <br />
       Certes <b>cette belle réalité </b>est à coordonner au droit monétaire et financier actuel du Code monétaire financier qui, ajoutant sans cesse des mots aux mots, aura favorisé d'interminables et embrouillés débats  sur les cryptomonnaies.        <br />
              <br />
       Comment peut-on écrire sur la monnaie sans relater la notion d'instruments monétaires ? Je dois avouer ma profonde incompréhension. Oublier la consécration légale de la notion, quoique mal fichue, par le Code des instruments monétaires et des médailles de 1952.       <br />
              <br />
       Nous avions préféré innover en nous expliquant sur les notions traditionnelles (voyez, pour notre tentative : Droit bancaire et financier, mare &amp; martin, 2015, n° 32, n° 379, n° 404, n° 501), ou du moins sans les ignorer : l'état de l'art exigeait de traiter le sujet, donné par la doctrine, de ces fameux &quot;instruments monétaires&quot; ; et l'ouvrage mentionne aussi ce qu'on appelle &quot;instruments de la politique monétaire&quot; et qui vise les procédés de la BCE (et / ou de la BDF).        <br />
              <br />
       Comment oublier cette notion ― &quot;instrument monétaire&quot; ― et, de ce fait, ne pas la comparer aux autres instruments ? Qui ne ne sont que de paiement ou de crédit. Ou instrument d'autres choses. Comment négliger une notion traditionnelle et tant de fois évoquée pour celle de &quot;support monétaire&quot; qui n'a jamais été employée dans la loi ou posée au quotidien en doctrine. Nous ne sommes plus sur de la mollesse de fond mais bien sur une étrangeté de méthode, travers plus grave. Le juriste ne peut pas choisir ses mots et expressions tout en délaissant ceux de la loi, ceux traditionnels, sauf à faire de l'opération son propos principal (et sa conclusion), c'est-à-dire une démonstration.       <br />
              <br />
       On attend des études concordantes qui expliciteraient que les instruments monétaires n'existent pas et les raisons pour lesquelles, selon les diverses sources du droit, on doit raisonner en termes de &quot;supports monétaires&quot;.       <br />
              <br />
       Une doctrine audacieuse peut exister au-delà de la loi, de ses mots, mais faut-il encore la poser en considérant les mots anciens et les ranger aux rebuts si on entend les écarter (rien n'interdit de démonter que l'expression instruments monétaires n'a aucun sens et aucune pertinence, mais il faut le démontrer).       <br />
              <br />
       Comment, sans cette démonstration, peut-on qualifier &quot;instruments monétaires&quot; les divers effets traditionnels ― chacun a son appellation légale et un régime spécial... chèque, lettre de change, billet, etc ? Cela n'a ni sens ni utilité. Et cette désignation ou qualification (?) n'est évidemment pas légale et n'a jamais été esquissée par le législateur.       <br />
              <br />
       Comment peut-on se dispenser de lire les commercialistes qui ont quand même, pour certains, une idée de la monnaie et notamment une idée construite par la confrontation de la monnaie avec les instruments négociables (<span style="font-style:italic">negociable instruments</span>, ça, ça va impressionner !) ; qu'il s'agissent des titres civils ou de commerce, mais tous étudiés depuis des siècles ?        <br />
              <br />
       Comment peut-on à ce point abandonner la science commerciale, le droit commercial ? Et sa base, les considérations des civilistes les plus notables ?       <br />
              <br />
       Comment ? On ne le sait pas. Mais on comprend que lé débat sur les crypto-monnaies ait pu tourner en eau de bouillie et qu'il en reste là puisque, déjà, sur le seul droit traditionnel de la monnaie, les juristes ont perdu le nord.        <br />
              <br />
       Il est donc  aussi compréhensible que l'Union européenne en vienne, elle aussi, à mélanger des concepts majeurs. Cette fois l'affaire est grave car les autorités monétaires ont trempé dans l'équivoque terminologique toute leur politique monétaire, laquelle va pâtir à l'Union européenne et à chaque pays. Les doctrines juridiques mal fondées n'ont souvent que pour effet d'embrouiller les esprits ; en revanche, si le SEBC et la BCE (avec toutes les banques centrales de l'UE...), dans leur propre doctrine et avec les autres autorités de l'UE, confondent monnaie et instruments monétaires <b>avec </b> instruments de paiement, moyens de paiement, modes de paiement, procédés de paiement etc., alors les conséquences pourraient être sérieuses.       <br />
              <br />
              <br />
       
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/79658006-57657391.jpg?v=1713608318" alt="« Il est admis que la notion de monnaie est double en ce qu'elle recouvre les instruments monétaires et l'unité monétaire » (Yves Chaput)" title="« Il est admis que la notion de monnaie est double en ce qu'elle recouvre les instruments monétaires et l'unité monétaire » (Yves Chaput)" />
     </div>
     <div>
      A un moment donné, dans un conflit majeur, le juge pourrait limiter les pouvoirs de l'institution (la BCE) en reconnaissant des possibilités inattendues et non voulues aux acteurs privés (banques ou autres...). Avec ou sans blockchain... La monnaie est publique, les instruments de paiement sont une affaire privée ! Même s'il y a une surveillance des activités des IP (ce qui est du Droit des services de paiement mâtiné de pur Droit monétaire - et non pas &quot;Droit bancaire&quot; - au passage...).       <br />
              <br />
       La maladresse des autorités monétaires est en quelques exemples stupéfiante et ne doit pas uniquement tenir à la difficulté des diverses langues (à concilier, et ce n'est pas facile). Ce qui est en cause c'est la négligence langagière, la négligence de la langue juridique et, pour tout dire, la négligence du droit.       <br />
              <br />
       Les banquiers, centraux ou autres, peuvent cependant répliquer : c'est vous, juristes, qui les premiers et de la façon la plus nette confondez la monnaie, dont les instruments monétaires, avec les instruments de paiement...       <br />
              <br />
       Un WEBINAIRE sur ce sujet serait une bonne idée !       <br />
              <br />
               <br />
              <br />
              <br />
              <br />
       _________________________________       <br />
              <br />
       (1) Yves Chaput, Effets de commerce, chèques et instruments de paiement, PUF, Droit commercial, coll. Droit fondamental, 1992, p. 11, n° 4.       <br />
              <br />
       (2) Vocabulaire juridique, dir. G. Cornu, PUF, 1987, V° Instruments monétaires, p. 426 : &quot;<span style="font-style:italic">signes monétaires matérialisés (billets de banque, pièces métalliques qui, représentant une certaine quantité d'unités monétaires (...) ; s'opp. à *monnaie scripturale</span>.&quot; Pour aller plus loin : on peut travailler l'aspect &quot;instrument monétaire&quot; de la monnaie scripturale, débat à notre sens jamais réellement entamé, mais la remarque dépasse le propos principal de la présente analyse.       <br />
       
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.hervecausse.info/photo/art/default/79658006-57705643.jpg?v=1713948103" alt="« Il est admis que la notion de monnaie est double en ce qu'elle recouvre les instruments monétaires et l'unité monétaire » (Yves Chaput)" title="« Il est admis que la notion de monnaie est double en ce qu'elle recouvre les instruments monétaires et l'unité monétaire » (Yves Chaput)" />
     </div>
     <div>
      _____________________________________________       <br />
              <br />
       Vocabulaire Juridique Cornu, PUF, 1987.
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.hervecausse.info/Il-est-admis-que-la-notion-de-monnaie-est-double-en-ce-qu-elle-recouvre-les-instruments-monetaires-et-l-unite-monetaire_a2217.html" />
  </entry>
</feed>