 Accueil
 Accueil
 Envoyer à un ami
 Version imprimable
 Les pertes de l'investisseur et le malheureux prestataire de services de paiement (PSP), à propos de la localisation du (prétendu) préjudice (Cass. civ,. 1re, 6 mai 2026, 24-22.187, Inédit)

Les investisseurs sont souvent d'une parfaite mauvaise foi. Ils tentent des opérations très dangereuses, ne faisant pas confiance et n'écoutant pas leurs banques (et autres professionnels avec devanture), et puis quand ils perdent leur argent ils se retournent vers ceux qui les auraient mieux conseillé.
L'investisseur cherche des rentabilités fortes (en vérité immorale : qui est exploité ?) : les titres de bourse et les placements dits bancaires ne leur suffisent pas !
Il veulent des cryptomonnaies ! Notamment...
Alors ils en cherchent, dans des conditions qu'ils partagent avec eux-mêmes, sans écouter aucun conseil. Ils en achètent. Ils investissent... dans des cryptomonnaie (terme non-juridique... ça commence bien). Ils donnent donc un ou des ordres de paiement à leur teneur de compte (PSP qui est banque ou EP établissement de paiement ou autre) pour réaliser leur "investissement. Ce prestataire de services de paiement (PSP) ne fait qu'exécuter un ordre de paiement au compte qu'on lui a donné (identifiant unique).
Une partie de la doctrine a selon nous détourné le problème en parlant des investissements atypiques, c'est amusant quand cette même doctrine (majoritaire...) ne s'est jamais sérieusement préoccupée de distinguer l'investissement lui-même, lui tout seul, non plus que ses acolytes du coup confus : le placement et l'épargne. Alors, si on comprend bien - mais il y a-t-il quelque chose à comprendre au fond ? - l'investissement atypique devrait alerter le PSP, devrait lui commander un comportement nulle part écrit, nulle part pensé et consigné ni signé, et, au nom de la pensée magique, notamment celle de l'obligation de vigilance, le PSP serait tenu de tout, obligé de tout et, donc, responsable de tout.
Alors, comme il y a des investissements atypiques, ont pourrait, peut-être, agir en responsabilité contre sa banque, celle que l'on ne veut pas écouter en matière... d'investissement !
Moi, investisseur, je prends des risques ; toi, le banquier, que je sais plutôt nul, si ça tourne mal, tu m'indemnises. Pourquoi ? Parce que tu m'as laissé faire cet investissement, soit qu'il ait mal tourné financièrement (j'ai perdu beaucoup d'argent), soit que le compte auquel j'ai fait virer des sommes était juste celui d'un escroc.
C'est un peu ce que raconte cet arrêt du 6 mai 2026 sur la gamme de la compétence juridictionnelle, mais la Cour de cassation ne cède pas ; c'est, peut-être, qu'elle commence à s'imbiber du fait que le droit bancaire n'existe pas : il existe un droit des services... de crédit, d'investissement, de paiement, de financement participatif, sur actifs numériques... chacun avec son régime. Ainsi est découpé le droit monétaire, bancaire et financier... Les cloisons sont fortes.
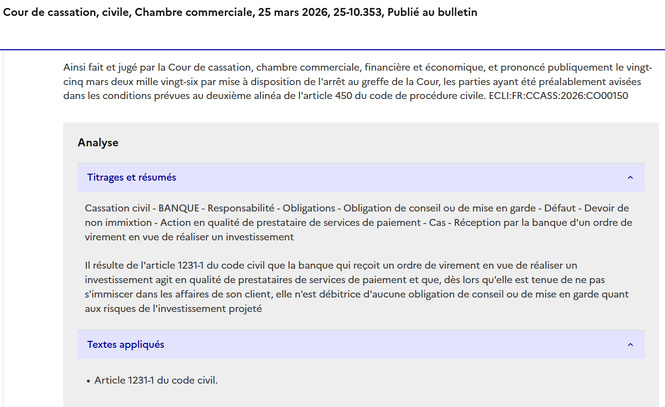
Donc un prestataire de services de paiement n'a pas, de principe, à être responsable pour le paiement qu'il exécute en vertu du droit des services de paiement pour le service d'investissement qui, lui, devrait être respecté par le destinataire de la somme qui doit faire l'investissement. On reverra avec intérêt l'arrêt du 25 mars 2025 (n° 25-10353, publié)* (Droit bancaire et financier, mare et martin, 2026, p. 457, n° 839, cité au cours d'une réflexion générale sur la responsabilité des prestataires financiers) : le PSP n'est que PSP...
C'est un peu ce que raconte cet arrêt du 6 mai 2026 sur la gamme de la compétence juridictionnelle, donc il n'évoque pas la responsabilité civile du professionnel par le menu détail. La jurisprudence se fait rare : les bricoleurs investisseurs boursicoteurs amateurs qui se prenaient pour Warren Buffet ont perdu leur argent et ils ne savent même pas où ni pourquoi... dans des blockchains rutilantes... et ils ont pris leurs pertes de 5, 10 ou 100 000 euros sans pouvoir s'en prendre au banquier honnête du coin (du coup ce banquier hier vilipendé apparaît comme un peu honnête).
Fini la jurisprudence sur la responsabilité des PSI. Les PSI ont été remplacés par la bricole. Le législateur a essayé de récupérer l'affaire avec les PSAN... mais tout ce que le "jurislateur" européen touche, ou presque, il le tue ou au moins le déforme, donc il faudrait réfléchir à ce que l'on appelle une politique législative, expression méconnue de la technocratie.
L'arrêt cité dans l'intitulé nous inspire au-delà de ses termes.
Cet arrêt de 2026 montre un demandeur qui a assigné une banque française (ING Bank) qui a viré des sommes vers le Portugal, vers une autre banque également assignée, pays depuis lequel l'investissement a dû être fait.
La cour d’appel a privé sa décision de base légale au regard de l’article 4 du règlement 864/2007 du 11 juillet 2007 en jugeant que la juridiction française n'était pas compétente. La décision intéresse à la marge le droit des services d'investissement sur la question de la localisation du préjudice purement financier, et nous laissons le lecteur lire religieusement le juge de la Première ! Mais au fait... quel préjudice ?
On pourra donc reparler du tout en français sans demander des traductions de décisions judiciaires portugaises.
________________________________
Et voilà le titrage de la décision soit le substrat de l'arrêt établit sous la vigilance du service de documentation de la Cour.
On pourra regretter que l'arrêt puisse être lu comme de droit commun quand ce sont dix textes de principe du Code monétaire et financier qui commandent cette solution ; mais le juge du droit ne répond qu'à un pourvoi...

_________________
Cour de cassation, civile, Chambre civile 1, 6 mai 2026, 24-22.187, Inédit
N° de pourvoi : 24-22.187
Non publié au bulletin
Solution : Cassation
Président
Mme Champalaune (présidente)
Avocat(s)
Me Occhipinti, SARL Cabinet Briard, Bonichot et Associés
RÉPUBLIQUE FRANCAISE
AU NOM DU PEUPLE FRANCAIS
LA COUR DE CASSATION, PREMIÈRE CHAMBRE CIVILE, a rendu l'arrêt suivant :
Arrêt du 6 mai 2026
Arrêt n° 293 F-D
Pourvoi n° N 24-22.187
R É P U B L I Q U E F R A N Ç A I S E
_________________________
AU NOM DU PEUPLE FRANÇAIS
_________________________
ARRÊT DE LA COUR DE CASSATION, PREMIÈRE CHAMBRE CIVILE, DU 6 MAI 2026
1°/ M. [V] [I],
2°/ Mme [S] [D], épouse [I],
tous deux domiciliés [Adresse 1],
ont formé le pourvoi n° N 24-22.187 contre l'arrêt rendu le 9 octobre 2024 par la cour d'appel de Paris (pôle 5, chambre 6), dans le litige les opposant à la société Banco BPI, dont le siège est [Adresse 2] (Portugal), défenderesse à la cassation.
Les demandeurs invoquent, à l'appui de leur pourvoi, un moyen unique de cassation.
Le dossier a été communiqué au procureur général.
Sur le rapport de M. Ancel, conseiller, les observations de Me Occhipinti, avocat de M. et Mme [I], de la SARL Cabinet Briard, Bonichot et Associés, avocat de la société Banco BPI, après débats en l'audience publique du 10 mars 2026 où étaient présents Mme Champalaune, présidente, M. Ancel, conseiller rapporteur, Mme Guihal, conseillère doyenne, et Mme Vignes, greffière de chambre,
la première chambre civile de la Cour de cassation, composée de la présidente et des conseillers précités, après en avoir délibéré conformément à la loi, a rendu le présent arrêt.
Faits et procédure
1. Selon l'arrêt attaqué (Paris, 9 octobre 2024) et les productions, M. et Mme [I], après avoir contracté avec deux sociétés ayant pour objet le placement en crypto-monnaie, ont procédé, afin d'y investir, à des virements depuis leur compte ouvert en France auprès de la société ING Bank, vers un compte détenu dans les livres de la banque portugaise Banco BPI.
2. N'ayant pu obtenir restitution de leur investissement et s'estimant victimes d'une escroquerie, ils ont engagé une action en indemnisation contre la société ING Bank et la société Banco BPI devant une juridiction française.
Examen du moyen
Énoncé du moyen
3. M. et Mme [I] font grief à l'arrêt de dire irrecevable pour cause de prescription leur action à l'égard de la société Banco BPI, alors « que la loi applicable à une obligation non contractuelle résultant d'un fait dommageable est celle du pays où le dommage survient ; qu'en estimant le droit portugais applicable car le dommage subi par les exposants l'aurait été lors de la disparition de leurs fonds du compte portugais sur lequel ils les avaient virés, sans rechercher, comme elle y était invitée, si M. et Mme [I] n'avaient pas été démarchés et manipulés en France, si l'escroquerie dont ils avaient été victimes n'était pas aidée par un site internet accessible en France et si le compte portugais n'était pas un simple compte de passage, de sorte que les fonds avaient en réalité été perdus à l'instant où ils avaient quitté leur compte français, éléments impliquant que leur dommage avait été subi en France et que la loi française était applicable, la cour d'appel a privé sa décision de base légale au regard de l'article 4 du règlement 864/2007 du 11 juillet 2007. »
Réponse de la Cour
Vu l'article 4, paragraphes 1 et 3, du règlement (CE) n° 864/2007 du Parlement européen et du Conseil du 11 juillet 2007 sur la loi applicable aux obligations non contractuelles (Rome II) :
4. Selon ce texte, la loi applicable à une obligation non contractuelle résultant d'un fait dommageable est celle du pays où le dommage survient, quel que soit le pays où le fait générateur du dommage se produit et quels que soient le ou les pays dans lesquels des conséquences indirectes de ce fait surviennent. S'il résulte de l'ensemble des circonstances que le fait dommageable présente des liens manifestement plus étroits avec un pays autre que celui visé au paragraphe 1, la loi de cet autre pays s'applique.
5. Selon le considérant n° 7 du règlement Rome II, le champ d'application matériel et les dispositions de ce règlement devraient être cohérents par rapport au règlement (CE) n° 44/2001 du Conseil du 22 décembre 2000 concernant la compétence judiciaire, la reconnaissance et l'exécution des décisions en matière civile et commerciale (Bruxelles I).
6. La Cour de justice de l'Union européenne énonce à cet égard que dans la mesure où le règlement (UE) n° 1215/2012 du Parlement européen et du Conseil du 12 décembre 2012 concernant la compétence judiciaire, la reconnaissance et l'exécution des décisions en matière civile et commerciale (Bruxelles I bis) a abrogé et remplacé le règlement Bruxelles I, l'interprétation fournie par la Cour en ce qui concerne les dispositions de ce dernier règlement vaut également pour le règlement n° 1215/2012 lorsque les dispositions de ces deux instruments de droit de l'Union peuvent être qualifiées d'équivalentes (arrêt du 15 novembre 2018, Kuhn, C-308/17, point 31 et la jurisprudence citée). Tel est, notamment, le cas de l'article 5.3 du règlement Bruxelles I et de l'article 7.2 du règlement Bruxelles I bis.
7. Pour l'application de l'article 5.3 du règlement Bruxelles I, devenu l'article 7.2 du règlement Bruxelles I bis, qui prévoit qu'en matière délictuelle ou quasi délictuelle, une personne domiciliée dans un État membre peut être attraite devant le tribunal du lieu où le fait dommageable s'est produit, la Cour de justice de l'Union européenne (CJUE) a énoncé que si les juridictions du domicile du demandeur peuvent être compétentes, au titre de la matérialisation du dommage allégué, lorsque celui-ci résulte d'un acte illicite commis dans un autre État membre et qu'il consiste en un préjudice financier se réalisant directement sur un compte bancaire du demandeur auprès d'une banque établie dans le ressort de ces juridictions (arrêt du 28 janvier 2015, Harald Kolassa C-375/13 ; arrêt du 12 septembre 2018, Helga Löber C-304/17), c'est à la condition qu'il existe d'autres points de rattachement concourant à attribuer une compétence à ces juridictions (arrêt du 16 juin 2016, Universal Music International Holding C-12/15).
8. Pour déclarer la loi portugaise applicable à l'action dirigée par M. et Mme [I] contre la société Banco BPI, l'arrêt retient que le dommage s'est réalisé directement au lieu où l'appropriation des fonds s'est produite soit au Portugal et que la circonstance que les fonds ont été virés à partir d'un compte ouvert en France où les époux [I] ont leur domicile ne constitue pas un lien de rattachement de nature à concourir à la désignation de la loi française pour apprécier la responsabilité délictuelle d'une banque portugaise.
9. En statuant ainsi, par des motifs impropres à caractériser la localisation du préjudice purement financier, distinct du lieu du fait générateur du dommage, la cour d'appel a violé le texte susvisé.
PAR CES MOTIFS, la Cour :
CASSE ET ANNULE, en toutes ses dispositions, l'arrêt rendu le 9 octobre 2024, entre les parties, par la cour d'appel de Paris ;
Remet l'affaire et les parties dans l'état où elles se trouvaient avant cet arrêt et les renvoie devant la cour d'appel de Paris autrement composée ;
Condamne la société Banco BPI aux dépens ;
En application de l'article 700 du code de procédure civile, rejette la demande formée par la société Banco BPI et la condamne à payer à M. et Mme [I] la somme de 3 000 euros ;
Dit que sur les diligences du procureur général près la Cour de cassation, le présent arrêt sera transmis pour être transcrit en marge ou à la suite de l'arrêt cassé ;
Ainsi fait et jugé par la Cour de cassation, première chambre civile, prononcé publiquement le six mai deux mille vingt-six par mise à disposition de l'arrêt au greffe de la Cour, les parties ayant été préalablement avisées dans les conditions prévues au deuxième alinéa de l'article 450 du code de procédure civile, et signé par Mme Champalaune, présidente, M. Ancel, conseiller rapporteur, et Mme Babut, greffière de chambre qui a assisté au prononcé de l'arrêt, conformément aux dispositions des articles 452, 456 et 1021 du code de procédure civile.ECLI:FR:CCASS:2026:C100293
 Augmenter la taille du texte
 Diminuer la taille du texte
 Partager
 Les effets profonds du règlement MICA : l'assimilation de la prétendue révolution monétaire.
